在 AlphaPrime 中,期貨程式交易如何進行?
- 1
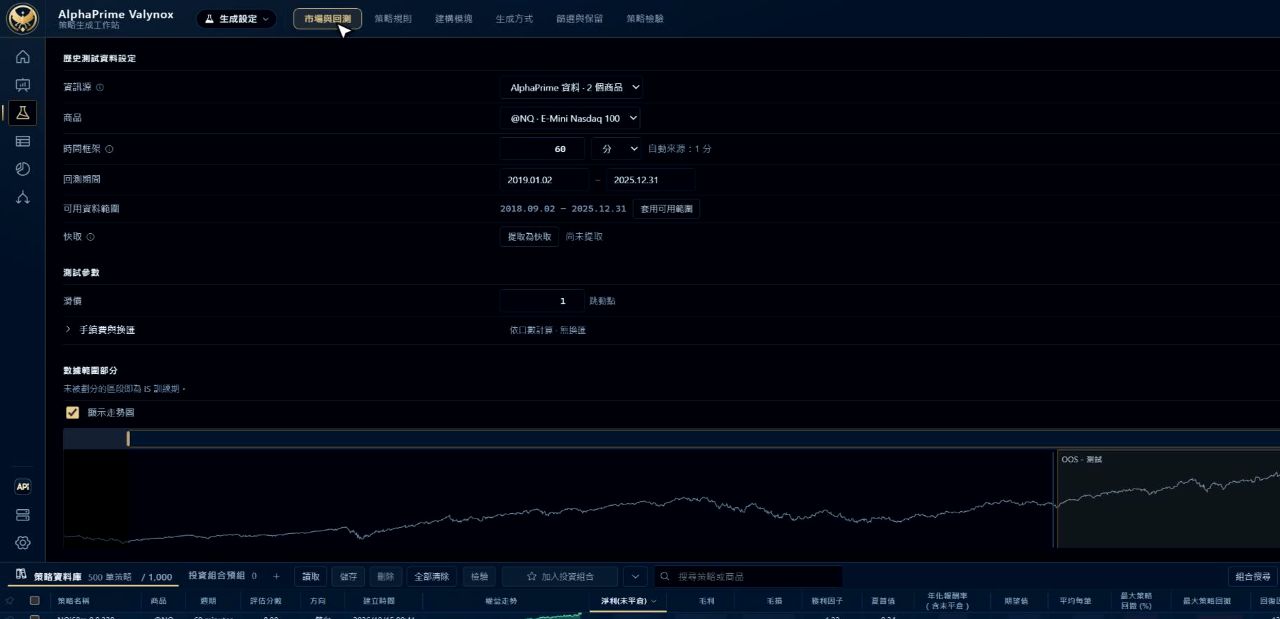
選定商品與範圍
選定商品、K 棒週期、測試期間、成本,以及可使用的指標族,例如 ES 15 分鐘。只需填寫設定,無需撰寫程式。
- 2
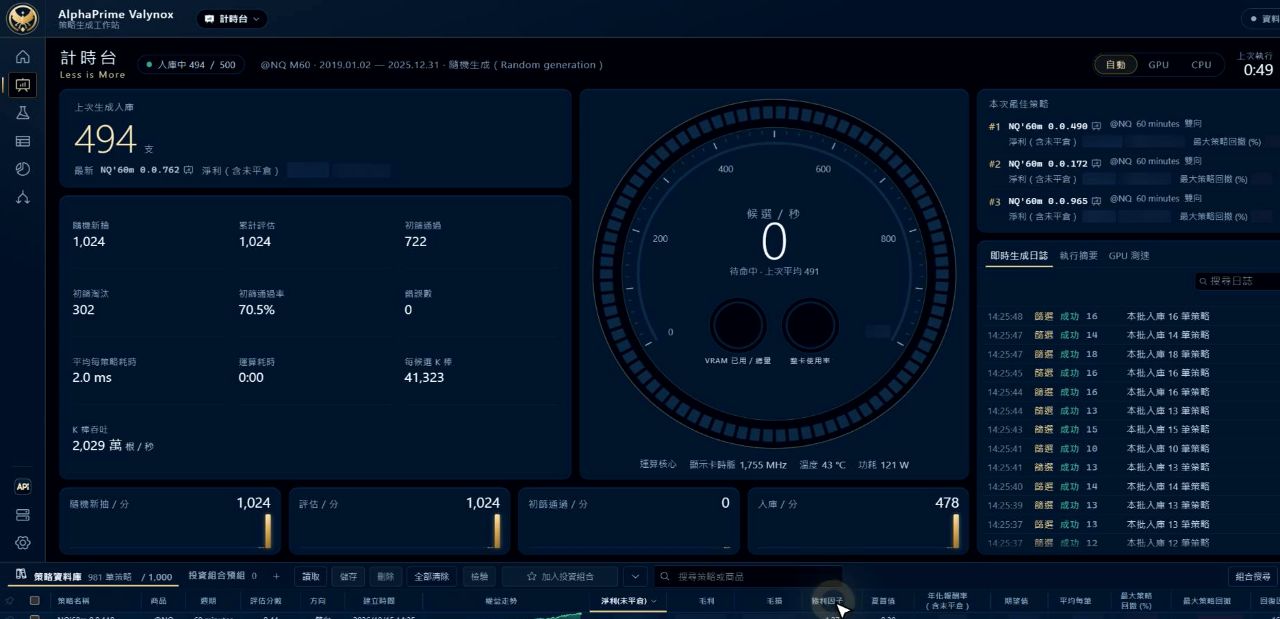
生成並回測
AlphaPrime 將規則組合為候選策略,逐一以下一根 K 棒成交、計入手續費與滑價回測。一張顯卡實測約 18 小時,完成約 12 億次策略評估。
- 3
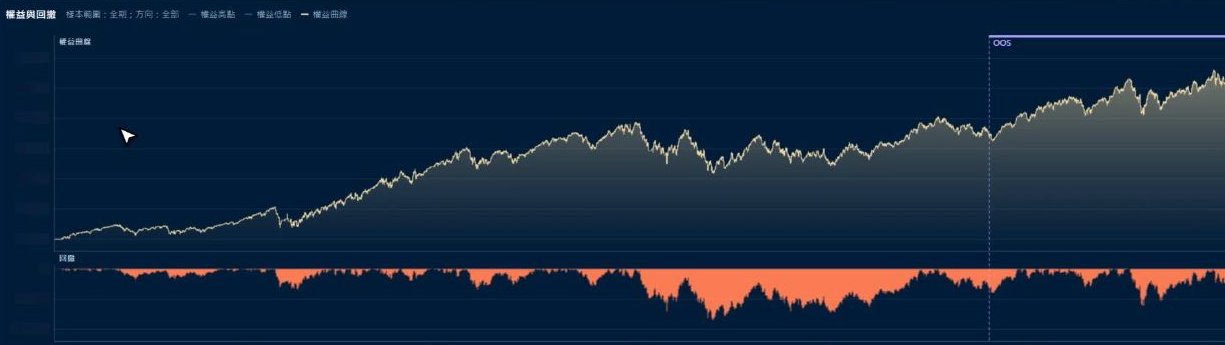
檢驗保留的策略
檢視績效報表與樣本外區段,再對保留的策略執行推進分析。多數候選策略在此之前即應被淘汰。
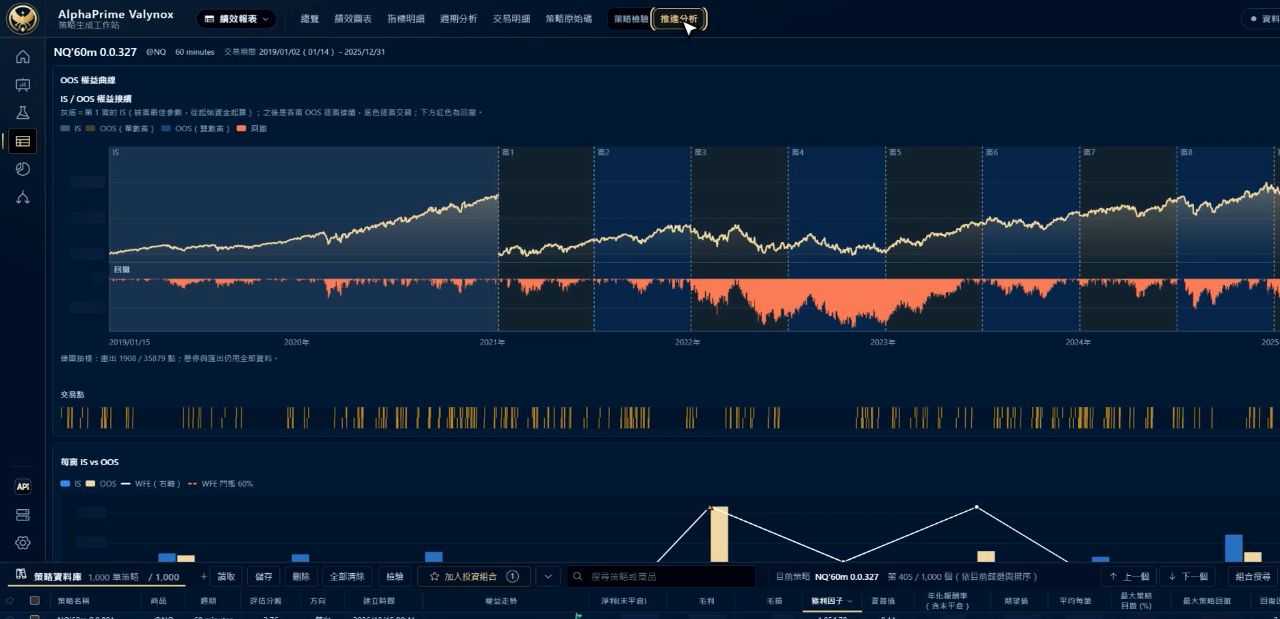
自動化期貨策略於何處執行?
您取得的是原始碼。策略於您的交易平台執行,由券商成交。AlphaPrime 不下單。
- MultiChartsPowerLanguage
- TradingViewPine Script v6
- NinjaTraderNinjaScript
- TradeStationEasyLanguage
- MetaTrader 4MQL4
- MetaTrader 5MQL5
常見問題
期貨 algo 交易是什麼?
以電腦可測試、可執行的明確規則交易期貨。規則先以歷史資料回測,再部署至交易平台,由平台送出委託。
期貨程式交易能否獲利?
部分策略可以,許多則否,任何軟體都無法保證。成本、滑價與市場變化會侵蝕大部分回測獲利。所有結果都應視為測試,而非預測。
是否支援當沖、日內程式交易?
支援。15 分鐘、60 分鐘等日內 K 棒與日 K 皆可生成及測試。週期越短,交易時段與滑價的設定越需謹慎。
需要會寫程式嗎?
不需要。於畫面上選定設定即可。匯出時提供完整原始碼,可閱讀、可修改。
期貨 algo 交易軟體要多少錢?
AlphaPrime Classic US$1,490(NT$48,999)、Reserve US$2,490(NT$80,999),永久授權含 1 年更新,並提供 7 天免費試用。交易平台與券商費用另計。