從近 10 萬條買賣規則中,
自動組合出您的策略。
您設定商品、週期與方向;AlphaPrime 從近 10 萬條基礎買賣規則中選取元件、調整參數、組合進出場條件,僅保留表現優異的策略。一張顯卡實測約 18 小時,完成約 12 億次策略評估。
Windows 10/11 64 位元。Linux、Mac 版即將推出。 · 7 天,無需綁定信用卡
可匯出至六大平台:MultiCharts、TradingView、TradeStation、NinjaTrader、MetaTrader 4、MetaTrader 5
探索意料之外的組合
規則庫衍生自上百種指標,涵蓋主流與冷門。系統不帶成見,逐一嘗試您未曾設想的組合。
您定方向,系統執行
選定指標、多空、交易時段與持倉長短;不需要的指標族,可整族關閉。
邊搜尋,邊篩選
每支候選策略皆計入手續費與滑價;未達您設定的門檻即不入庫,資料庫僅保留值得檢視的策略。
48 種交易風格
內建 48 種交易風格,套用前逐項列出設定的改前與改後;自訂設定可存為「我的風格」。
資料三段切分
IS 訓練段用於搜尋策略,IS 驗證段決定入庫與排序,OOS 測試段保留至最終驗收。
一張顯卡實測約 18 小時,完成約 12 億次策略評估(RTX 3090,TY 37 分 K、114,371 根 K 棒,含手續費與滑價,2026-10-05)。
為什麼需要 GPU?飛往紐約,搭飛機即可;近 10 萬條規則 × 參數組合的搜尋空間是火星,必須搭乘火箭。
設定條件、生成、篩選
AlphaPrime 依使用者允許的規則,自動建構期貨程式交易策略;同一生成器亦適用於外匯資料。流程分為三個步驟。
1. 設定條件
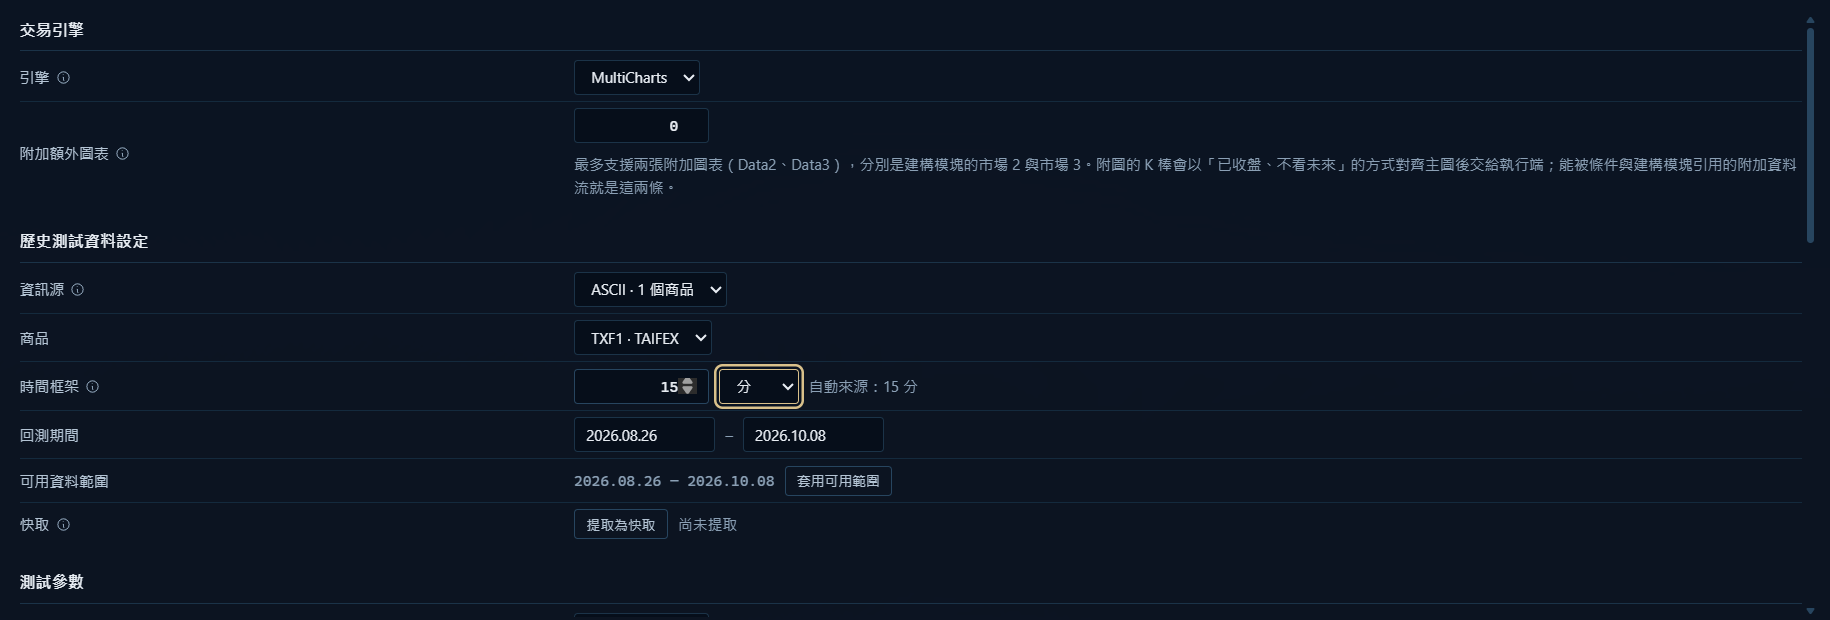
選擇市場、K 棒週期(例如 ES 15 分鐘 K)與回測期間。設定交易方向(只做多、只做空或多空皆做)、停損與停利範圍,以及每口滑價與手續費。於「建構模塊」勾選生成器可使用的指標族群;未採信的族群可整組停用。
預設保留最後 30% 的資料作為樣本外(OOS),建議維持預設。
2. 生成
於計時台按下「開始生成」。生成器自將近 10 萬條規則中選取規則、調整參數、配對進場與出場,並依設定成本回測每一個候選策略。執行中可暫停、繼續或停止;亦可設定停止條件,例如累計 30 支策略通過後自動結束。
3. 篩選
「篩選與保留」決定策略的保留資格與排序。相關性篩選預設啟用:新策略與已保留策略的相關性須低於 0.3,避免策略資料庫充斥同質策略。通過篩選的策略,再依「策略檢驗」的設定逐項檢驗。
篩選強度實例:2026-10-15 以 ES 60 分鐘 K 執行,共評估 1,024 支策略,250 支通過基本篩選,126 支通過推進分析。
10 萬條規則的搜尋方式
搜尋並非窮舉。規則庫源自數百種指標,每條規則皆含參數,每支策略再由多條規則與出場組成;此組合空間無法以任何硬體逐一列舉。策略生成器採抽樣搜尋:逐一回測抽出的組合,僅保留達到門檻的策略。
因此資料切分為三段:搜尋僅使用樣本內訓練段;樣本內驗證段決定策略能否進入策略資料庫及其排序;樣本外資料保留至策略完成後才用於檢視。搜尋範圍越大,越可能出現純屬偶然的優異結果;未經使用的樣本外資料,用於辨識此類策略。
與手寫規則的比較
手寫規則時,每一個構想都需經過撰寫、除錯、回測與調整,耗時甚鉅,結果僅能驗證原本即已認同的構想。
策略生成器則由使用者設定邊界,系統嘗試人工不易想到的組合,包括未曾使用的指標。部分結果可能與既有交易直覺不符。
若規則具明確的市場依據(例如已知的時段效應),手寫規則仍具優勢;此類策略在實際運行的策略中僅佔少數。
以此方式取得的期貨自動交易策略,仍須人工審閱:於策略原始碼分頁確認條件符合所交易時段的特性,並逐筆檢視交易明細,再評估是否用於實盤帳戶。
建議由小範圍開始:單一市場、二至三個熟悉的指標族群、停止條件設為 30 支策略,於免費試用 7 天中實際操作。