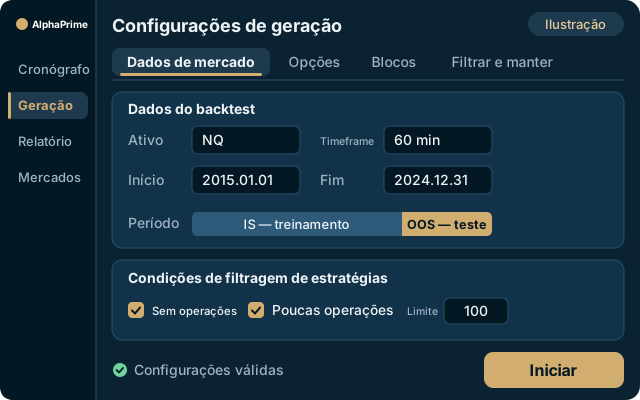
A partir de quase 100.000 regras de trading,
crie suas estratégias automaticamente.
Você escolhe o mercado, o tempo gráfico e a direção. O AlphaPrime escolhe regras entre quase 100.000 regras de trading básicas, varia seus parâmetros e combina entradas e saídas — cerca de 1,2 bilhão de avaliações em cerca de 18 horas em uma GPU (medido) — e deixa as melhores para você.
Windows 10/11 de 64 bits. Versões para Linux e Mac em breve. · 7 dias, sem necessidade de cartão de crédito
Exporta para seis plataformas: MultiCharts, TradingView, TradeStation, NinjaTrader, MetaTrader 4 e MetaTrader 5
Encontre combinações que você nunca imaginaria
A biblioteca de regras parte de centenas de indicadores, populares e obscuros. O computador não tem preconceitos e testa combinações que você não imaginaria.
Você define o rumo, ele faz o trabalho
Escolha indicadores, compra ou venda, sessões e tempo de permanência; desligue famílias inteiras que você não quer.
Pesquise e filtre ao mesmo tempo
Cada candidata paga taxas e derrapagem; o que ficar abaixo dos seus limites é descartado, e o banco guarda só o que vale a pena ver.
48 estilos de trading
Escolha entre 48 estilos de trading integrados. Antes de aplicar um, todas as configurações que ele altera aparecem com o valor anterior e o novo; sua própria configuração pode ser salva em Meus estilos.
Dados em três trechos
A busca roda no trecho IS de treino, o trecho IS de validação decide quais estratégias entram no banco e em que ordem, e o trecho OOS de teste fica reservado para a verificação final.
avaliações de estratégias em cerca de 18 horas: medido em uma RTX 3090 (TY em barras de 37 minutos, 114.371 barras, taxas e slippage incluídos, 2026-10-05).
Por que uma GPU? Para ir a Nova York, um avião basta; um espaço de quase 100.000 regras × parâmetros é Marte, e Marte exige um foguete.
Backtesting e validação
Cada estratégia gerada passa por backtesting na hora, com taxas, slippage, execução na barra seguinte e sessões de negociação; por isso o AlphaPrime também é um software de backtesting de futuros. As estratégias que você mantém são depois testadas com dados fora da amostra e com análise walk-forward.
Ver a validação de estratégias →Definir condições, gerar, filtrar
O AlphaPrime constrói automaticamente estratégias de trading algorítmico de futuros com base nas regras permitidas pelo usuário; o mesmo gerador também se aplica a dados de câmbio (forex). O processo é dividido em três etapas.
1. Definir condições
Selecione o mercado, o período das barras (por exemplo, ES em barras de 15 minutos) e o período de backtest. Defina a direção das operações (somente compra, somente venda ou ambas), as faixas de stop loss e take profit, além do slippage e das taxas por contrato. Em “Blocos de construção”, marque as famílias de indicadores que o gerador pode usar; as famílias em que você não confia podem ser desativadas por completo.
Por padrão, os últimos 30% dos dados são reservados como fora da amostra (OOS). Recomenda-se manter o padrão.
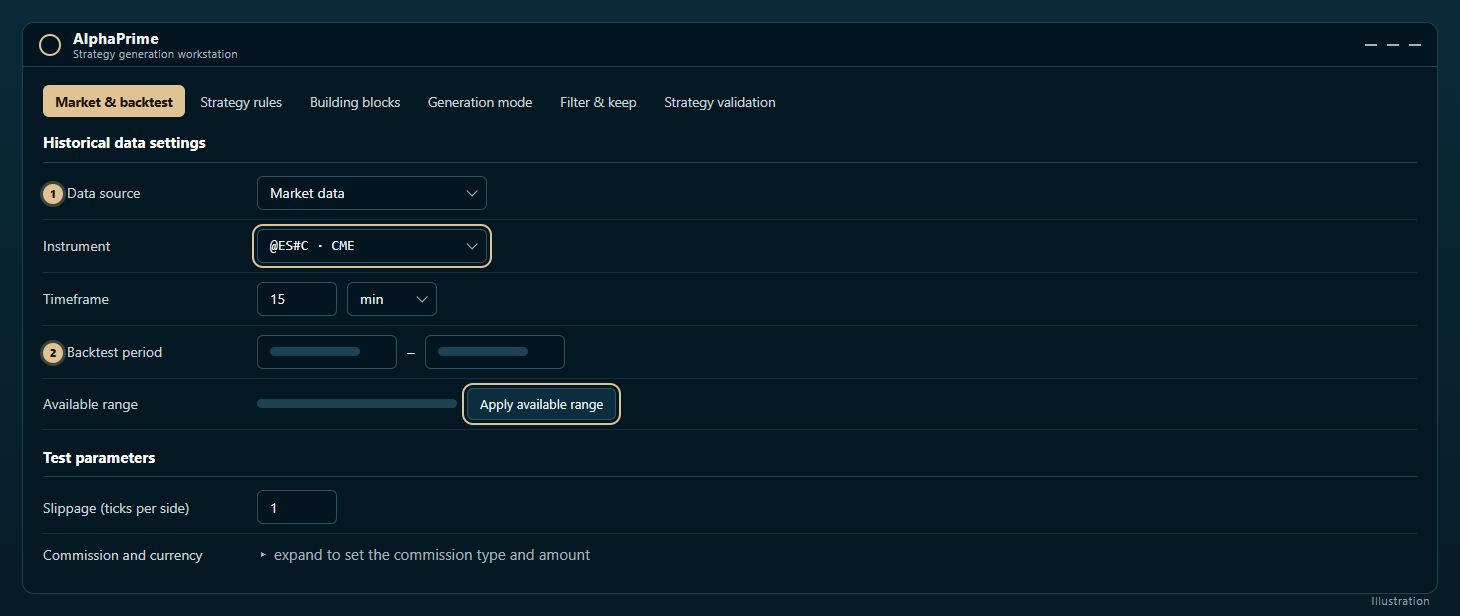
2. Gerar
No Cronógrafo, clique em “Iniciar geração”. O gerador seleciona regras entre quase 100.000, ajusta parâmetros, combina entradas e saídas e faz o backtest de cada estratégia candidata com os custos configurados. Durante a execução, é possível pausar, retomar ou parar; também é possível definir uma condição de parada, por exemplo, encerrar automaticamente quando 30 estratégias tiverem sido aprovadas.
3. Filtrar
“Filtrar e manter” determina quais estratégias podem ser mantidas e como são classificadas. O filtro de correlação vem ativado por padrão: a correlação entre uma nova estratégia e as já mantidas deve ser inferior a 0,3, o que evita que o banco de estratégias se encha de estratégias semelhantes. As estratégias aprovadas no filtro são então verificadas item a item conforme as configurações de “Validação de estratégias”.
Exemplo do rigor da filtragem: em 2026-10-15, com ES em barras de 60 minutos, foram avaliadas 1.024 estratégias; 250 passaram nos filtros básicos e 126 passaram na análise walk-forward.
Como as 100.000 regras são pesquisadas
A busca não é exaustiva. A biblioteca de regras deriva de centenas de indicadores, cada regra tem parâmetros e cada estratégia é composta, por sua vez, por várias regras e uma saída; esse espaço combinatório não pode ser enumerado integralmente por nenhum hardware. O gerador de estratégias usa busca por amostragem: faz o backtest de cada combinação sorteada e mantém apenas as estratégias que atingem o limite.
Por isso, os dados são divididos em três segmentos: a busca usa apenas o segmento de treino dentro da amostra; o segmento de validação dentro da amostra determina se a estratégia entra no banco de estratégias e sua classificação; os dados fora da amostra ficam reservados e só são usados para análise depois que a estratégia está concluída. Quanto mais ampla a busca, maior a probabilidade de surgirem resultados excelentes por puro acaso; os dados fora da amostra não utilizados servem para identificar esse tipo de estratégia.
Comparação com regras escritas manualmente
Ao escrever regras manualmente, cada ideia precisa ser redigida, depurada, testada em backtest e ajustada, o que consome muito tempo; o resultado só permite verificar ideias em que já se acreditava.
Com o gerador de estratégias, o usuário define os limites e o sistema testa combinações difíceis de imaginar manualmente, incluindo indicadores nunca utilizados. Alguns resultados podem não corresponder à intuição de trading existente.
Quando uma regra tem um fundamento de mercado claro (por exemplo, um efeito de horário conhecido), as regras escritas manualmente ainda levam vantagem; esse tipo de estratégia representa apenas uma minoria das estratégias efetivamente em operação.
As estratégias de trading automatizado de futuros obtidas dessa forma ainda exigem revisão humana: na aba Código-fonte da estratégia, confirme que as condições são adequadas às características da sessão negociada e examine as operações uma a uma antes de avaliar o uso em conta real.
Recomenda-se começar com um escopo pequeno: um único mercado, duas ou três famílias de indicadores conhecidas e condição de parada de 30 estratégias, e colocar em prática no teste grátis de 7 dias.
Configurações de geração
Configurações: escolha o ativo, o timeframe, o período do backtest e os filtros.
Teste grátis 7 dias