Trading algorítmico sem programar: estratégias automáticas de futuros criadas na sua GPU
O AlphaPrime gera e testa estratégias de futuros na sua GPU, cerca de 1,2 bilhão de avaliações de estratégias em umas 18 horas, e exporta as que você mantém para MultiCharts, TradingView, NinjaTrader, TradeStation, MetaTrader 4 e MetaTrader 5.
Sem cartão de crédito. Windows 10/11 de 64 bits. Versões para Linux e Mac em breve.
Como as estratégias de trading automático são criadas, em 3 passos
- 1
Defina suas condições
Escolha o mercado, o tamanho da barra, o período de teste e os custos, e marque os indicadores e regras que quer usar. Você preenche configurações, não código.
- 2
Deixe a GPU gerar e testar
O AlphaPrime combina essas regras em algoritmos de futuros, testa cada um com taxas e slippage e guarda os que passam nos seus filtros.
- 3
Verifique e exporte
Rode testes walk-forward e de Monte Carlo nas estratégias mantidas e exporte o código-fonte das que quiser operar.
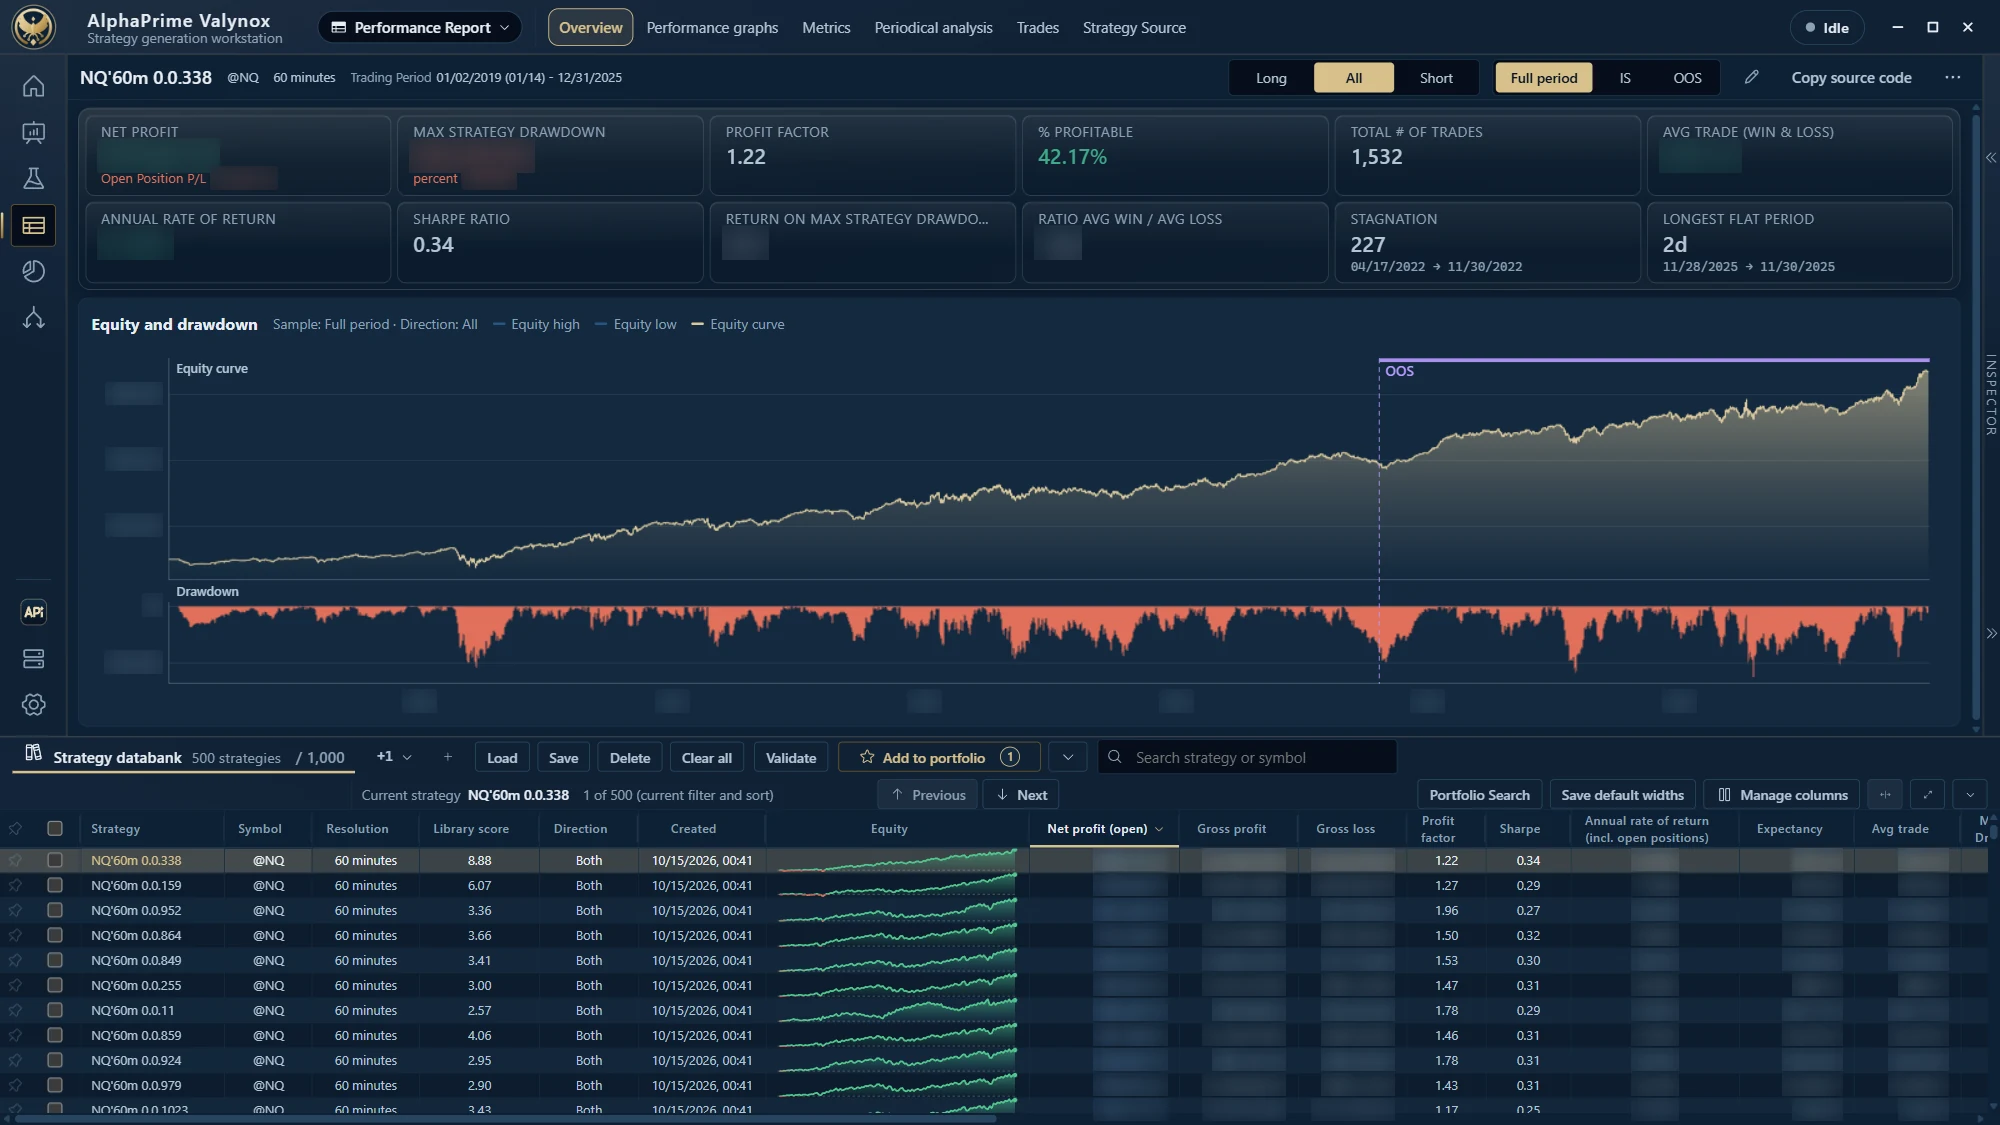
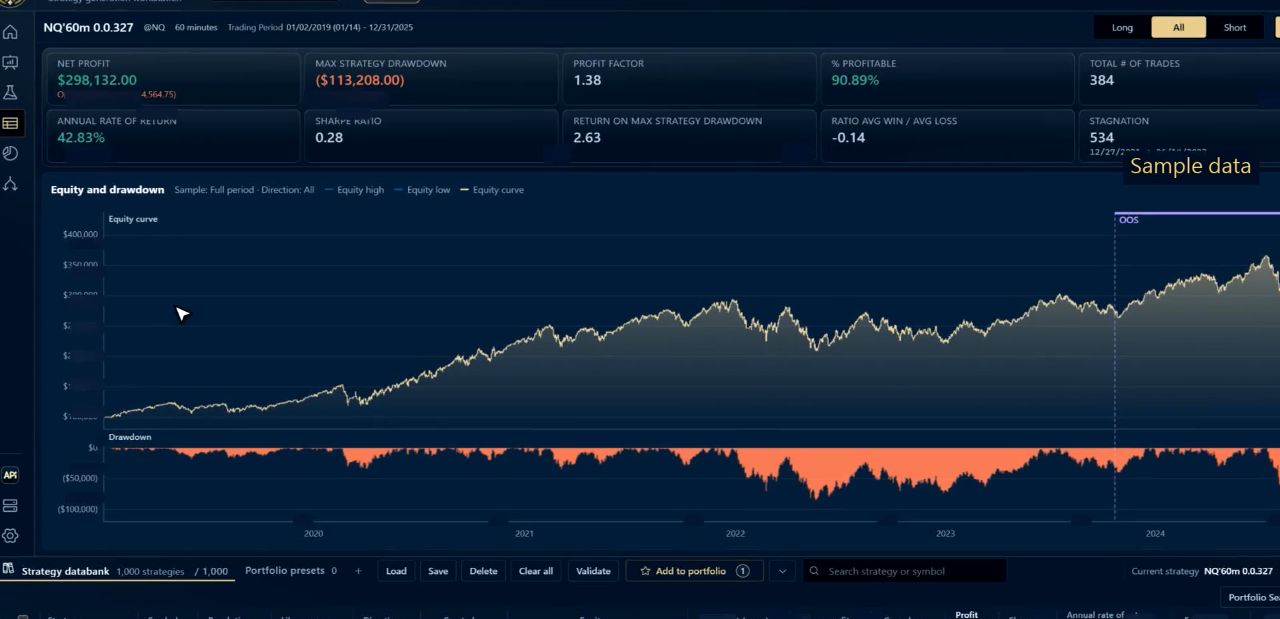
Um relatório de backtest real
Cada estratégia tem este relatório: lucro líquido, drawdown, fator de lucro e curva de capital, com a parte fora da amostra marcada.
Opere com o algoritmo na plataforma que você já usa
Você recebe código-fonte, não uma caixa fechada. Sua plataforma o executa, de forma manual ou automática, e sua corretora executa as ordens.
- MultiChartsPowerLanguage
- TradingViewPine Script v6
- NinjaTraderNinjaScript
- TradeStationEasyLanguage
- MetaTrader 4MQL4
- MetaTrader 5MQL5
Quanto custa o trading algorítmico?
| O que você paga | Quanto |
|---|---|
| AlphaPrime | Classic US$1,490 · Reserve US$2,490Licença: Perpétua · Atualizações: 1 ano |
| Plataforma de trading | Definido pela plataforma: algumas são grátis, outras cobram por mês ou uma licença única. |
| Dados de mercado | Dados históricos e em tempo real, cobrados pelo fornecedor ou pela corretora. |
| Corretora | Corretagem e taxas da bolsa em cada operação, além do slippage. |
Perguntas frequentes
O trading algorítmico dá lucro?
Pode dar, mas nada garante. Muitas estratégias que parecem boas no backtest perdem dinheiro na conta real quando chegam os custos e as mudanças do mercado. Os testes fora da amostra e walk-forward eliminam muitas que só tiveram sorte, e o AlphaPrime não promete lucro.
Preciso programar para começar no trading algorítmico?
Não. No AlphaPrime você escolhe configurações e filtros na tela e nunca escreve código. A exportação entrega o código-fonte pronto para sua plataforma, e você pode lê-lo se quiser.
Existe uma estratégia algorítmica que funcione sempre?
Nenhuma estratégia ganha em todos os mercados. Procure uma que se sustente em dados que nunca viu, resista a pequenas mudanças de configuração e continue lucrando depois dos custos. Defina também quando parar de operá-la, porque qualquer vantagem pode acabar.
Para quais plataformas de trading posso exportar?
MultiCharts (PowerLanguage), TradingView (Pine Script v6), NinjaTrader (NinjaScript), TradeStation (EasyLanguage), MetaTrader 4 (MQL4) e MetaTrader 5 (MQL5). O AlphaPrime encontra e testa a estratégia; sua plataforma e sua corretora enviam as ordens.
O que preciso para testar?
Windows 10/11 de 64 bits. Versões para Linux e Mac em breve. O teste de 7 dias é grátis, não pede cartão e inclui a velocidade total da GPU com uma placa NVIDIA. Depois, o plano Classic calcula na CPU e o plano Reserve na GPU.
Quanto custa o trading algorítmico?
AlphaPrime é uma licença de pagamento único: Classic US$1,490 ou Reserve US$2,490 com 1 ano de atualizações, depois de um teste grátis de 7 dias. A plataforma, os dados de mercado e a corretagem são à parte, definidos por essas empresas.
O que é software de algoritmos de trading ou strategy builder?
Software que transforma regras de trading em uma estratégia que você pode testar e executar. Um strategy builder sem código como o AlphaPrime busca combinações de regras a partir dos seus ajustes e exporta o código-fonte para sua plataforma. Ele não envia ordens.
Teste o trading algorítmico sem programar, grátis por 7 dias
Software de pesquisa, não é recomendação de investimento. Sem garantia de lucro; resultados de backtest não indicam desempenho futuro.