Backtesting em paralelo de dezenas de milhares de estratégias;
deixe a espera para as decisões que importam.
A CPU prepara a tarefa de pesquisa e a GPU gera, faz backtesting e pontua em lotes. Em uma GPU, cerca de 1,2 bilhão de avaliações de estratégias em cerca de 18 horas (medido).
Windows 10/11 de 64 bits. Versões para Linux e Mac em breve. · 7 dias, sem necessidade de cartão de crédito
Exporta para seis plataformas: MultiCharts, TradingView, TradeStation, NinjaTrader, MetaTrader 4 e MetaTrader 5
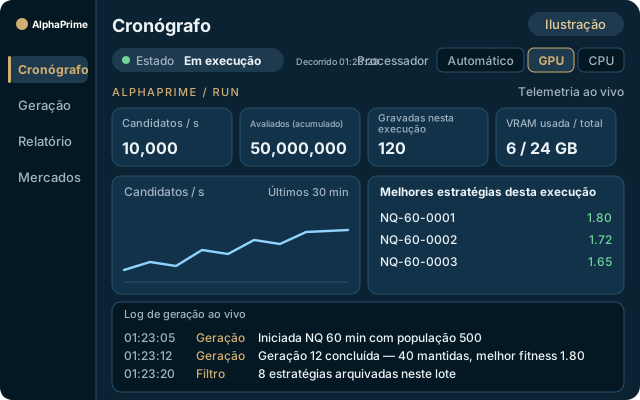
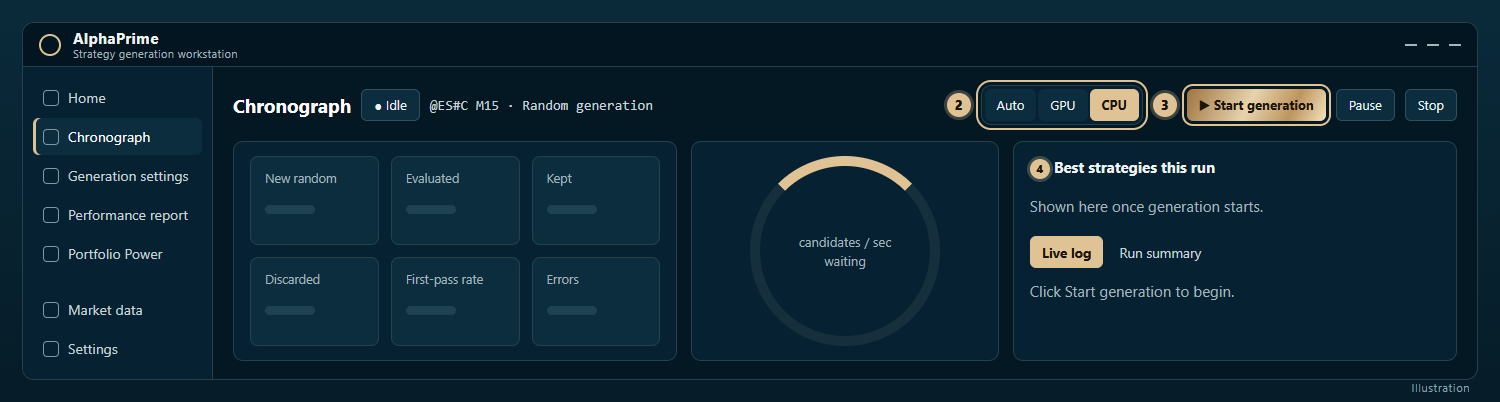
Cronógrafo
Telemetria, seleção de GPU / CPU, resumo da configuração e logs de geração.
Automático / GPU / CPU
Escolha Automático, GPU ou CPU no canto superior direito do Cronógrafo; sem placa de vídeo NVIDIA, escolha CPU ou Automático.
Taxas e slippage
Cada candidata paga taxas e derrapagem; o que ficar abaixo dos seus limites é descartado, e o banco guarda só o que vale a pena ver.
Melhores estratégias desta execução
“Melhores estratégias desta execução” mostra as estratégias mais bem classificadas no momento; todas as estratégias mantidas ficam no Banco de dados de estratégias, na parte inferior.
avaliações de estratégias em cerca de 18 horas em uma GPU, medido (RTX 3090, TY em barras de 37 minutos, 114.371 barras, taxas e slippage incluídos, 2026-10-05).
Reserve processa em placas NVIDIA Windows 10/11 de 64 bits. Versões para Linux e Mac em breve. Classic funciona com qualquer placa de vídeo; Reserve precisa de uma placa de vídeo NVIDIA GeForce GTX série 10 ou mais recente com o driver NVIDIA mais recente. Os números da página de desempenho foram medidos em uma RTX 3090 (24 GB).
Classic ou Reserve?
O Reserve tem tudo do Classic, mais processamento em GPU e fluxo de trabalho. A velocidade de Classic depende do desempenho do processador. Você pode fazer upgrade de Classic para Reserve quando quiser: o valor pago é abatido integralmente e você paga só a diferença.
Por que executar o backtest na GPU
Para a maioria dos softwares de backtesting de futuros, um único backtest não é problema. O que consome tempo é a validação depois que a estratégia toma forma: reordenar as operações centenas de vezes, ajustar cada parâmetro levemente para cima e para baixo, testar novamente em outros mercados e fazer validação móvel com análise walk-forward sobre dez anos de barras. Uma única estratégia gera milhares de backtests adicionais; multiplicado pelo número de estratégias mantidas pelo gerador, a validação costuma ser deixada de lado por falta de capacidade de processamento.
O Reserve assume a carga de validação com processamento paralelo na GPU: a CPU cuida do agendamento das tarefas e a GPU faz o backtest simultâneo de milhares de estratégias candidatas, cada uma com taxas, slippage e execução na barra seguinte.
Dados medidos
Medição (2026-10-05): uma RTX 3090, TY em barras de 37 minutos, 114.371 barras, com taxas e slippage; cerca de 1,2 bilhão de avaliações de estratégias concluídas em cerca de 18 horas.
Ainda não há registros de medição suficientes para comprovar o fator de aceleração da GPU em relação à CPU; por isso, ele não é divulgado por enquanto.
Backtest de Monte Carlo, testes de robustez e análise walk-forward: uma única fila de validação
Em “Configurações de geração › Validação de estratégias”, defina as verificações que as estratégias mantidas devem passar e a ordem delas. Recomenda-se colocar primeiro as mais rápidas (Teste de estresse, Manipulação de operações de Monte Carlo), depois os métodos de novo backtest de Monte Carlo e, por último, a análise walk-forward. As estratégias reprovadas nas etapas iniciais não seguem para as seguintes, e a capacidade da GPU se concentra nas candidatas ainda qualificadas.
- Backtest de Monte Carlo: a manipulação de operações atua sobre a lista de operações já concluída; os métodos de novo backtest executam o backtest novamente após alterar as condições. Na interpretação, deve-se observar a extremidade desfavorável da distribuição, não a mediana.
- Testes de robustez: Teste de estresse, backtest multimercado executado em outros instrumentos e Varredura de parâmetros em camadas. A Varredura de parâmetros em camadas faz o backtest de todos os pontos da grade ao redor de cada parâmetro, para identificar se o parâmetro está em um platô estável ou em um pico isolado.
- Análise walk-forward: os parâmetros são escolhidos em um trecho de dados, a estratégia opera nos dados não vistos seguintes e a janela avança. Somente as estratégias que mantêm lucro em dados não vistos são aprovadas.
- Limites personalizados: cada verificação pode ter seu critério de aprovação; se qualquer uma for reprovada, as demais são ignoradas.
Esses métodos de validação não são novos; a diferença é que não é mais preciso abrir mão de verificações por limitação de processamento.
Eficácia da validação: uma medição
Em 2026-10-15, ES em barras de 60 minutos foi executado em uma RTX 3060 Ti intermediária, com configurações padrão, custos conservadores e 1 contrato. Foram avaliadas 1.024 estratégias; 250 passaram nos filtros básicos e 126 passaram na análise walk-forward. As barras a partir de outubro de 2022 não foram incluídas no banco de dados durante a geração nem durante a análise walk-forward. Nesses dados reservados, 91% das estratégias aprovadas na análise walk-forward foram lucrativas; entre as reprovadas, 53%.
Futuros do TAIEX com a mesma configuração: 85% contra 66%.
Observe que ambos os períodos reservados foram de alta (ES subiu cerca de 116% e os futuros do TAIEX, cerca de 29%), de modo que a maioria das estratégias de compra podia lucrar independentemente da qualidade. O ponto central da interpretação é a diferença entre os dois grupos; olhar apenas para os 91% leva a superestimar a qualidade das estratégias.
Significado prático
A validação não precisa mais de cotas. Em softwares de backtesting de futuros que processam na CPU, o fluxo comum é gerar durante a noite e, no dia seguinte, escolher apenas cerca de dez estratégias para a análise walk-forward, limitado ao volume de processamento de uma noite. No AlphaPrime, cada estratégia mantida conclui toda a fila de validação; a lista de candidatas aberta já passou por Monte Carlo, Varredura de parâmetros em camadas e análise walk-forward.
A validação não corrige entradas erradas. Uma estratégia com a sessão de negociação configurada incorretamente ou com slippage zero pode passar em todas as verificações e ainda assim perder dinheiro em conta real. Confirme primeiro se os custos e a sessão de negociação estão configurados corretamente.
O Classic funciona com qualquer placa de vídeo e processa na CPU; o Fluxo de trabalho e o teste de velocidade da GPU são recursos do Reserve. O modo GPU do Reserve é compatível com placas de vídeo NVIDIA GeForce da série GTX 10 ou mais recentes.
Leitura complementar
Cada verificação tem um artigo próprio: alcance e limitações do backtest de Monte Carlo; testes de robustez explicados com exemplos de futuros; introdução à análise walk-forward.
Escolha o mercado que você opera atualmente (recomenda-se começar por ES em barras de 60 minutos) e execute a fila de validação completa no teste grátis de 7 dias.
Cronógrafo
Cronógrafo: telemetria ao vivo, seleção de GPU / CPU, resumo da configuração e log de geração.
Teste grátis 7 dias