Aus fast 100.000 Handelsregeln
entstehen deine Strategien automatisch.
Du wählst Markt, Zeitebene und Richtung. AlphaPrime wählt Regeln aus fast 100.000 einfachen Handelsregeln, variiert ihre Parameter und kombiniert Ein- und Ausstiege – etwa 1,2 Milliarden Bewertungen in rund 18 Stunden auf einer GPU (gemessen) – und behält die besten für dich.
Windows 10/11, 64 Bit. Linux- und Mac-Version folgen in Kürze. · 7 Tage, keine Kreditkarte erforderlich
Export auf sechs Plattformen: MultiCharts, TradingView, TradeStation, NinjaTrader, MetaTrader 4 und MetaTrader 5
Finde Kombinationen, auf die du nie gekommen wärst
Die Regelbibliothek geht auf Hunderte Indikatoren zurück, bekannte und unbekannte. Der Computer hat keine Vorurteile und probiert Kombinationen, auf die du nicht kämst.
Du bestimmst die Richtung, AlphaPrime erledigt die Arbeit
Wähle Indikatoren, Long oder Short, Handelszeiten und Haltedauer; ganze Familien, die du nicht willst, schaltest du einfach ab.
Suchen und filtern zugleich
Jeder Kandidat zahlt Gebühren und Slippage; alles unter deinen Schwellen wird verworfen, sodass die Datenbank nur behält, was einen Blick wert ist.
48 Handelsstile
Wähle aus 48 eingebauten Handelsstilen. Vor dem Anwenden wird jede Einstellung, die sich ändert, mit altem und neuem Wert angezeigt; eigene Einstellungen speicherst du unter Meine Stile.
Daten in drei Abschnitten
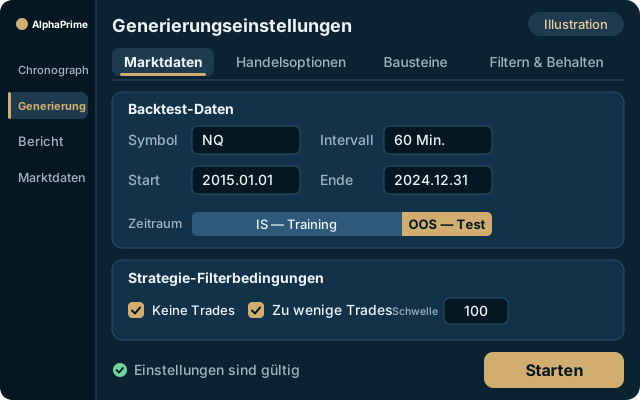
Gesucht wird im IS-Trainingsabschnitt, der IS-Validierungsabschnitt entscheidet über Aufnahme und Rangfolge in der Datenbank, und der OOS-Testabschnitt bleibt für die Schlussprüfung reserviert.
Strategiebewertungen in rund 18 Stunden: gemessen auf einer RTX 3090 (TY, 37-Minuten-Bars, 114.371 Bars, inklusive Gebühren und Slippage, 2026-10-05).
Warum eine GPU? Nach New York reicht ein Flugzeug; ein Raum aus fast 100.000 Regeln × Parametern ist der Mars, und zum Mars braucht es eine Rakete.
Backtesting & Validierung
Jede generierte Strategie wird sofort gebacktestet, mit Gebühren, Slippage, Ausführung auf der nächsten Bar und Handelszeiten – AlphaPrime ist damit auch Backtesting-Software für Futures. Die Strategien, die du behältst, werden anschließend mit Out-of-Sample-Daten und Walk-Forward-Analyse geprüft.
Strategievalidierung ansehen →Bedingungen festlegen, generieren, filtern
AlphaPrime erstellt automatisch algorithmische Handelsstrategien für Futures nach den Regeln, die der Anwender zulässt; derselbe Generator eignet sich auch für Devisendaten. Der Ablauf gliedert sich in drei Schritte.
1. Bedingungen festlegen
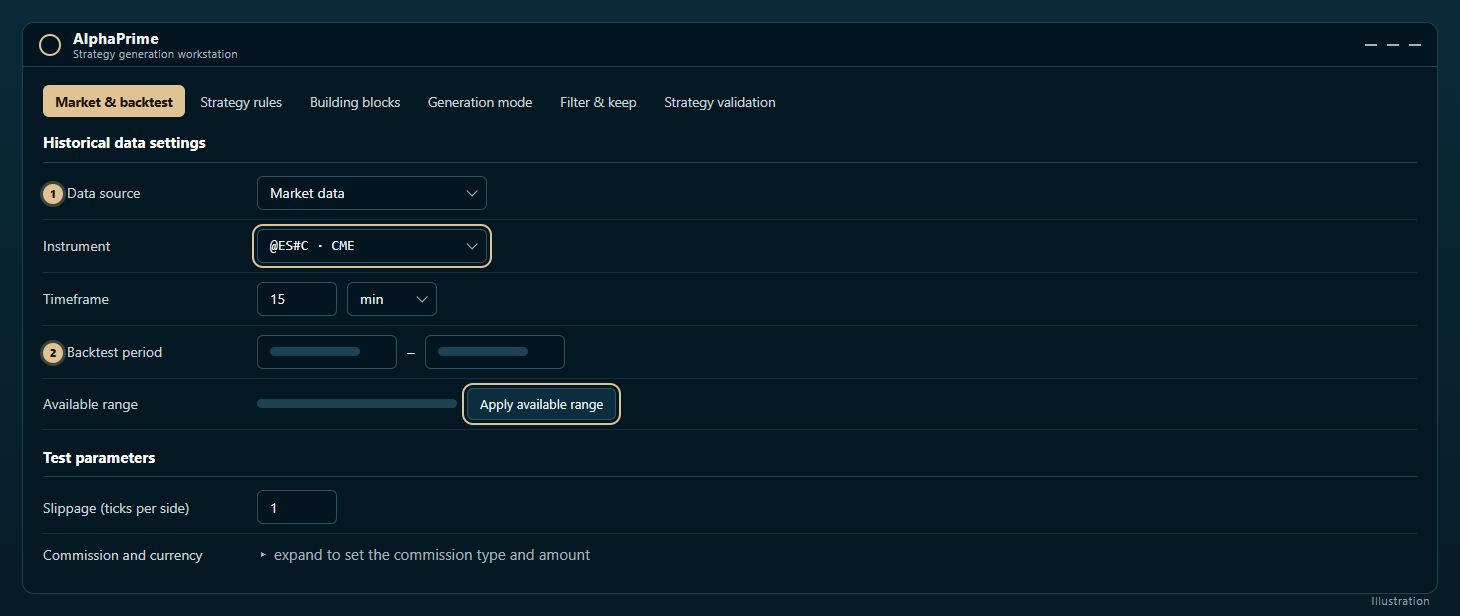
Wählen Sie Markt, Bar-Zeitrahmen (zum Beispiel ES 15-Minuten-Bars) und Backtest-Zeitraum. Legen Sie die Handelsrichtung (nur Long, nur Short oder Long und Short), die Bereiche für Stop-Loss und Take-Profit sowie Slippage und Gebühren pro Kontrakt fest. Unter „Bausteine“ markieren Sie die Indikatorfamilien, die der Generator verwenden darf; Familien, denen Sie nicht vertrauen, lassen sich vollständig deaktivieren.
Standardmäßig werden die letzten 30 % der Daten als Out-of-Sample (OOS) zurückgehalten; es wird empfohlen, diese Voreinstellung beizubehalten.
2. Generieren
Klicken Sie im Chronograph auf „Generierung starten“. Der Generator wählt Regeln aus fast 100.000 Regeln aus, passt Parameter an, kombiniert Ein- und Ausstiege und testet jede Kandidatenstrategie mit den eingestellten Kosten im Backtest. Während der Ausführung lässt sich der Lauf pausieren, fortsetzen oder stoppen; zudem können Stoppbedingungen festgelegt werden, etwa ein automatisches Ende, sobald insgesamt 30 Strategien bestanden haben.
3. Filtern
„Filtern & Behalten“ bestimmt, welche Strategien behalten werden dürfen und wie sie sortiert werden. Der Korrelationsfilter ist standardmäßig aktiv: Die Korrelation einer neuen Strategie mit bereits behaltenen Strategien muss unter 0,3 liegen, damit sich in der Strategiedatenbank keine gleichartigen Strategien häufen. Strategien, die den Filter passieren, werden anschließend gemäß den Einstellungen unter „Strategievalidierung“ Punkt für Punkt geprüft.
Beispiel für die Filterstrenge: Ein Lauf am 2026-10-15 mit ES 60-Minuten-Bars bewertete insgesamt 1.024 Strategien; 250 bestanden den Basisfilter, 126 die Walk-Forward-Analyse.
Wie 100.000 Regeln durchsucht werden
Die Suche ist nicht erschöpfend. Die Regelbibliothek stammt aus Hunderten von Indikatoren, jede Regel hat Parameter, und jede Strategie besteht aus mehreren Regeln und Ausstiegen; dieser Kombinationsraum lässt sich mit keiner Hardware vollständig aufzählen. Der Strategiegenerator arbeitet mit einer Stichprobensuche: Er testet die gezogenen Kombinationen nacheinander im Backtest und behält nur Strategien, die die Schwellenwerte erreichen.
Deshalb werden die Daten in drei Abschnitte geteilt: Die Suche verwendet ausschließlich den In-Sample-Trainingsabschnitt; der In-Sample-Validierungsabschnitt entscheidet, ob eine Strategie in die Strategiedatenbank aufgenommen wird und welchen Rang sie erhält; die Out-of-Sample-Daten bleiben zurückgehalten und dienen erst nach Fertigstellung der Strategie der Prüfung. Je größer der Suchraum, desto eher treten rein zufällig hervorragende Ergebnisse auf; die unbenutzten Out-of-Sample-Daten dienen dazu, solche Strategien zu erkennen.
Vergleich mit manuell geschriebenen Regeln
Beim manuellen Schreiben von Regeln muss jede Idee geschrieben, debuggt, im Backtest getestet und angepasst werden. Das ist sehr zeitaufwendig, und das Ergebnis kann nur Ideen bestätigen, die bereits zuvor für richtig gehalten wurden.
Beim Strategiegenerator legt dagegen der Anwender die Grenzen fest, und das System probiert Kombinationen aus, auf die man manuell kaum käme, einschließlich bisher nicht verwendeter Indikatoren. Manche Ergebnisse können der bestehenden Handelsintuition widersprechen.
Hat eine Regel eine klare Marktbegründung (zum Beispiel einen bekannten Tageszeiteffekt), sind manuell geschriebene Regeln weiterhin im Vorteil; solche Strategien machen unter den tatsächlich eingesetzten Strategien jedoch nur einen kleinen Teil aus.
Auf diese Weise gewonnene automatische Futures-Handelsstrategien müssen weiterhin manuell geprüft werden: Bestätigen Sie im Reiter Strategie-Quellcode, dass die Bedingungen zu den Eigenschaften der gehandelten Handelszeiten passen, und prüfen Sie die Trades einzeln, bevor Sie über einen Einsatz auf einem Live-Konto entscheiden.
Empfohlen ist ein kleiner Einstieg: ein einzelner Markt, zwei bis drei vertraute Indikatorfamilien und eine Stoppbedingung von 30 Strategien, praktisch erprobt in der kostenlosen 7-Tage-Testversion.
Generierungseinstellungen
Einstellungen: Symbol, Zeitrahmen, Backtest-Zeitraum und Filter wählen.
7 Tage gratis testen