Zehntausende Strategien parallel backtesten
und die Wartezeit für wichtigere Entscheidungen nutzen.
Die CPU bereitet den Forschungsauftrag vor, die GPU generiert, backtestet und bewertet in Batches. Auf einer GPU etwa 1,2 Milliarden Strategiebewertungen in rund 18 Stunden (gemessen).
Windows 10/11, 64 Bit. Linux- und Mac-Version folgen in Kürze. · 7 Tage, keine Kreditkarte erforderlich
Export auf sechs Plattformen: MultiCharts, TradingView, TradeStation, NinjaTrader, MetaTrader 4 und MetaTrader 5
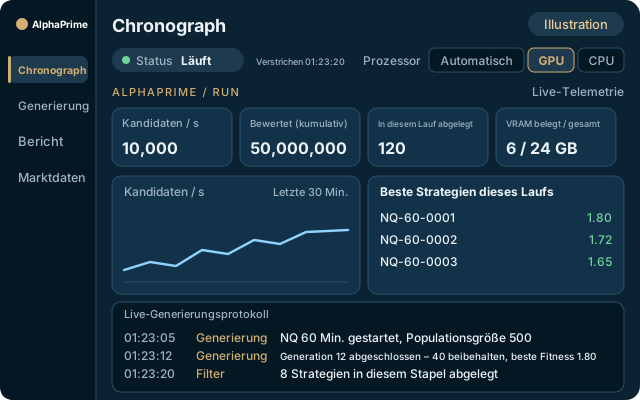
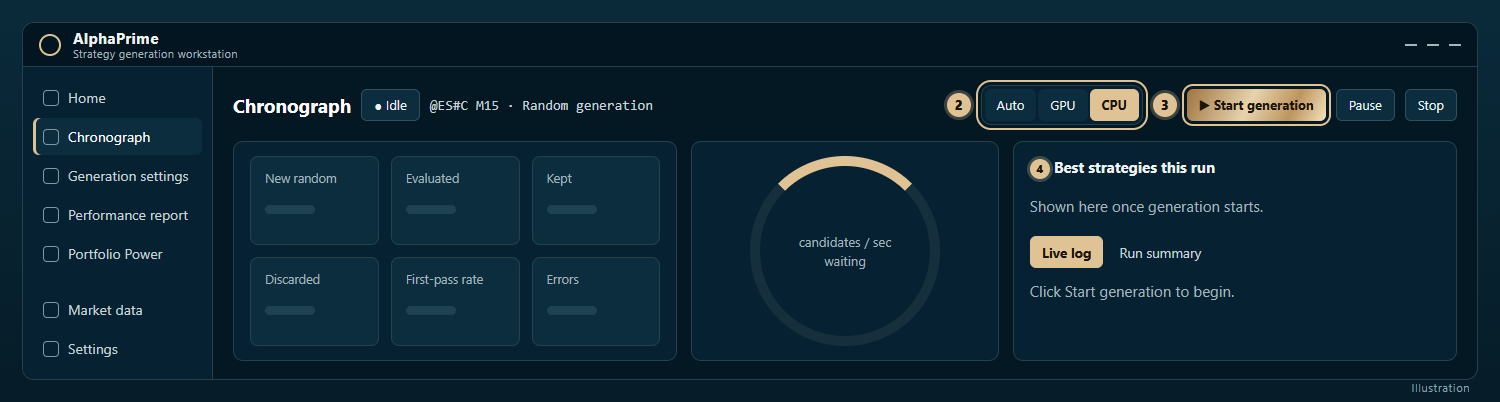
Chronograph
Telemetrie, GPU- / CPU-Auswahl, Setup-Übersicht und Generierungsprotokolle.
Automatisch / GPU / CPU
Wähle oben rechts im Chronograph Automatisch, GPU oder CPU; ohne NVIDIA-Grafikkarte wählst du CPU oder Automatisch.
Gebühren & Slippage
Jeder Kandidat zahlt Gebühren und Slippage; alles unter deinen Schwellen wird verworfen, sodass die Datenbank nur behält, was einen Blick wert ist.
Beste Strategien dieses Laufs
„Beste Strategien dieses Laufs“ zeigt die aktuell bestplatzierten Strategien; alle behaltenen Strategien liegen unten in der Strategie-Datenbank.
Strategiebewertungen in rund 18 Stunden auf einer GPU, gemessen (RTX 3090, TY, 37-Minuten-Bars, 114.371 Bars, inklusive Gebühren und Slippage, 2026-10-05).
Reserve rechnet auf NVIDIA-Grafikkarten Windows 10/11, 64 Bit. Linux- und Mac-Version folgen in Kürze. Classic läuft mit jeder Grafikkarte; Reserve benötigt eine NVIDIA-Grafikkarte der GeForce-GTX-10-Serie oder neuer mit dem aktuellen NVIDIA-Treiber. Die Werte auf der Benchmark-Seite wurden auf einer RTX 3090 (24 GB) gemessen.
Classic oder Reserve?
Reserve hat alles aus Classic, dazu GPU-Berechnung und Workflow. Die Geschwindigkeit von Classic hängt von der CPU-Leistung ab. Du kannst jederzeit von Classic auf Reserve upgraden: Der bezahlte Betrag wird voll angerechnet, und du zahlst nur die Differenz.
Warum Backtests auf der GPU laufen
Ein einzelner Backtest ist für die meisten Futures-Backtesting-Programme kein Problem. Zeitaufwendig ist die Validierung, sobald eine Strategie erste Form angenommen hat: die Reihenfolge der Trades Hunderte Male neu anordnen, jeden Parameter nach oben und unten variieren, auf anderen Märkten erneut testen und mit der Walk-Forward-Analyse rollierend über zehn Jahre Bars validieren. Eine einzige Strategie erzeugt so Tausende zusätzlicher Backtests; multipliziert mit der Zahl der vom Generator behaltenen Strategien wird die Validierung häufig mangels Rechenleistung übersprungen.
Reserve übernimmt die Validierungslast mit paralleler GPU-Berechnung: Die CPU plant die Aufgaben, die GPU testet Tausende Kandidatenstrategien gleichzeitig im Backtest, jeweils inklusive Gebühren und Slippage und mit Ausführung auf der nächsten Bar.
Messergebnisse
Messung (2026-10-05): eine RTX 3090, TY 37-Minuten-Bars, 114.371 Bars, inklusive Gebühren und Slippage; rund 1,2 Milliarden Strategiebewertungen in etwa 18 Stunden.
Für den Beschleunigungsfaktor der GPU gegenüber der CPU liegen derzeit keine Messdaten vor, die ihn ausreichend belegen; er wird vorerst nicht veröffentlicht.
Monte-Carlo-Backtest, Robustheitstest und Walk-Forward-Analyse: eine gemeinsame Validierungswarteschlange
Unter „Generierungseinstellungen › Strategievalidierung“ legen Sie fest, welche Prüfungen behaltene Strategien bestehen müssen und in welcher Reihenfolge. Empfohlen wird, die kürzeren Prüfungen voranzustellen (Stresstest, Monte-Carlo-Trade-Manipulation), danach die Monte-Carlo-Methoden mit erneutem Backtest und zuletzt die Walk-Forward-Analyse. Strategien, die eine frühere Stufe nicht bestehen, gelangen nicht in die späteren; die GPU-Rechenleistung konzentriert sich auf die weiterhin qualifizierten Kandidaten.
- Monte-Carlo-Backtest: Die Trade-Manipulation wirkt auf die bereits erzeugte Trade-Liste; die Methoden mit erneutem Backtest führen den Backtest nach Änderung der Bedingungen erneut aus. Bei der Auswertung ist auf das ungünstige Ende der Ergebnisverteilung zu achten, nicht auf den Median.
- Robustheitstest: Stresstest, Multi-Markt-Backtest auf anderen Instrumenten sowie Parameter-Schichtscan. Der Parameter-Schichtscan testet alle Rasterpunkte um jeden Parameter im Backtest, um zu erkennen, ob ein Parameter auf einem stabilen Plateau oder auf einer isolierten Spitze liegt.
- Walk-Forward-Analyse: Parameter werden auf einem Datenabschnitt gewählt, auf den darauffolgenden, ungesehenen Daten gehandelt, anschließend rollt das Fenster vorwärts. Nur Strategien, die auf ungesehenen Daten durchgehend profitabel bleiben, bestehen.
- Eigene Schwellenwerte: Für jede Prüfung lassen sich Bestehenskriterien festlegen; wird eine Prüfung nicht bestanden, werden die übrigen übersprungen.
Diese Prüfverfahren sind nicht neu; der Unterschied besteht darin, dass Prüfungen nicht mehr wegen begrenzter Rechenleistung ausgelassen werden müssen.
Wirksamkeit der Validierung: eine Messung
Am 2026-10-15 lief auf einer RTX 3060 Ti der Mittelklasse ein Test mit ES 60-Minuten-Bars, Standardeinstellungen, konservativen Kosten und 1 Kontrakt. Insgesamt wurden 1.024 Strategien bewertet; 250 bestanden den Basisfilter, 126 die Walk-Forward-Analyse. Bars ab Oktober 2022 waren weder bei der Generierung noch bei der Walk-Forward-Analyse in der Datenbank enthalten. Auf diesen zurückgehaltenen Daten waren 91 % der Strategien profitabel, die die Walk-Forward-Analyse bestanden hatten; bei den übrigen waren es 53 %.
TAIEX-Futures mit denselben Einstellungen: 85 % gegenüber 66 %.
Zu beachten ist, dass beide zurückgehaltenen Zeiträume Aufwärtsphasen waren (ES stieg um rund 116 %, TAIEX-Futures um rund 29 %), in denen die meisten Long-Strategien unabhängig von ihrer Qualität profitabel sein konnten. Entscheidend ist der Abstand zwischen den beiden Gruppen; allein die 91 % zu betrachten, führt zu einer Überschätzung der Strategiequalität.
Bedeutung für die Praxis
Validierung braucht kein Kontingent mehr. Bei Futures-Backtesting-Software, die auf der CPU rechnet, ist ein üblicher Ablauf: über Nacht generieren und am nächsten Tag nur etwa zehn Strategien für die Walk-Forward-Analyse auswählen, begrenzt durch die Rechenmenge einer Nacht. In AlphaPrime durchläuft jede behaltene Strategie die gesamte Validierungswarteschlange; die geöffnete Kandidatenliste hat bereits Monte-Carlo, Parameter-Schichtscan und Walk-Forward-Analyse bestanden.
Validierung kann fehlerhafte Eingaben nicht korrigieren. Eine Strategie mit falsch eingestellten Handelszeiten oder einer Slippage von null kann alle Prüfungen bestehen und im Live-Handel dennoch Verluste erzielen. Prüfen Sie zuerst, ob Kosten und Handelszeiten korrekt eingestellt sind.
Classic läuft mit jeder Grafikkarte und rechnet auf der CPU; Workflow und GPU-Geschwindigkeitstest sind Funktionen von Reserve. Der GPU-Modus von Reserve unterstützt Grafikkarten der NVIDIA-GeForce-GTX-10-Serie oder neuer.
Weiterführende Lektüre
Zu jeder Prüfung gibt es einen eigenen Artikel: Anwendungsbereich und Grenzen des Monte-Carlo-Backtests; Robustheitstests an Futures-Beispielen erklärt; Überblick über die Walk-Forward-Analyse.
Wählen Sie den Markt, den Sie handeln (empfohlen ist ein Einstieg mit ES 60-Minuten-Bars), und führen Sie die vollständige Validierungswarteschlange in der kostenlosen 7-Tage-Testversion aus.
Chronograph
Chronograph: Live-Telemetrie, Auswahl von GPU / CPU, Übersicht der Einstellungen und Generierungsprotokoll.
7 Tage gratis testen