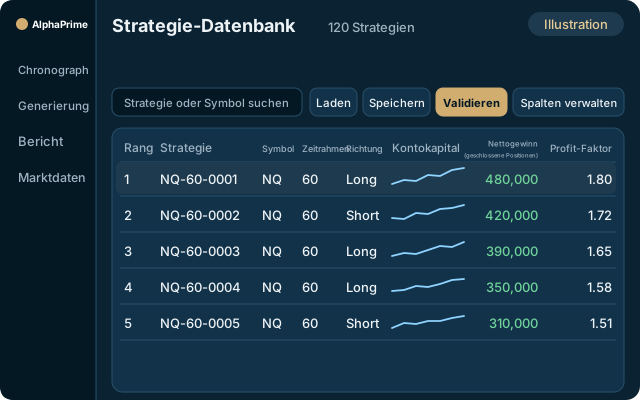
Strategien ordnen, durchsuchen und neu validieren.
Halte Forschungsergebnisse geordnet und prüfbereit.
Alle behaltenen Strategien liegen unten in der Strategie-Datenbank. Ein Doppelklick auf eine Strategie in der Strategie-Datenbank öffnet sie im Performancebericht.
Suchen und sortieren
Suche nach Strategiename oder Symbol; ein Klick auf eine Spaltenüberschrift sortiert.
Spalten verwalten
Strategieliste, Kapitalkurven und Performance-Spalten zeigen die Forschungsergebnisse an einem Ort; welche Spalten du siehst, wählst du unter „Spalten verwalten“.
Stapelaktionen
Markiere mehrere Strategien und speichere sie auf einmal als .apx-Dateien oder lösche sie; du kannst Strategien auch aus .apx-Dateien laden.
Neu validieren
Markiere Strategien und klicke auf „Validieren“, um die in „Strategievalidierung“ aktivierten Methoden auszuführen; die Ergebnisse werden mit der Strategie in der Datenbank gespeichert und lassen sich jederzeit neu prüfen.
Voraussetzungen für die Aufnahme in die Datenbank
Eine Strategie gelangt erst in die Strategiedatenbank, wenn sie „Filtern & Behalten“ und die festgelegten Prüfschritte bestanden hat; alle anderen Strategien werden bereits während des Laufs aussortiert. Im Beispiel ES 60-Minuten-Bars vom 2026-10-15 wurden insgesamt 1.024 Strategien bewertet, 250 bestanden den Basisfilter.
Danach greift der Korrelationsfilter: Die Korrelation einer neuen Strategie mit bereits behaltenen Strategien muss unter 0,3 liegen. Diese Voreinstellung beeinflusst die Qualität der Strategiedatenbank stärker als jede Sortierspalte; ist sie nicht aktiv, füllt sich die Liste mit nahezu gleichen Varianten derselben Idee.
Zudem lassen sich .apx-Dateien laden, etwa von anderen Rechnern oder von Forschungspartnern.
Strategien herausfiltern, die eine Prüfung lohnen
- Nach Strategiename oder Instrument suchen, zum Beispiel ES oder NQ.
- Zum Sortieren auf eine Spaltenüberschrift klicken; die angezeigten Spalten werden unter „Spalten verwalten“ festgelegt.
- Doppelklick auf eine Strategie öffnet sie im Performance-Bericht.
- Mehrere Strategien markieren und auf „Validieren“ klicken: Die unter „Strategievalidierung“ aktivierten Methoden werden erneut ausgeführt, die Ergebnisse mit jeder Strategie gespeichert.
- Markierte Strategien lassen sich gesammelt als .apx-Dateien speichern oder gesammelt löschen.
Beim Sortieren entstehen am leichtesten Fehlschlüsse: Die oberste Strategie nach Nettogewinn ist oft die am stärksten überangepasste. Sortieren Sie stattdessen nach „Nettogewinn/max. Drawdown“ und löschen Sie Strategien, deren Logik sich nicht in einem Satz erklären lässt.
Von der Strategiedatenbank zum Strategieportfolio
Portfolio Power befindet sich in der linken Seitenleiste. Fügen Sie Strategien aus der Strategiedatenbank hinzu oder entfernen Sie sie; das kombinierte Ergebnis wird sofort aktualisiert: Nettogewinn, maximaler Drawdown (auf Basis des täglichen Marktwerts), Nettogewinn/max. Drawdown, Sharpe Ratio, kombinierte Equity-Kurve und durchschnittliche monatliche Korrelation.
Eine niedrige durchschnittliche Korrelation reicht als alleiniges Entscheidungskriterium nicht aus. Der Wert wird täglich berechnet, und an den meisten Handelstagen verläuft der Markt ruhig. Zwei Trendstrategien auf ES und NQ können über Monate unabhängig wirken und dennoch in derselben Woche gleichzeitig verlieren, weil ihre zugrunde liegenden Indizes eng miteinander verbunden sind. Bevor einem niedrigen Korrelationswert vertraut wird, ist zu prüfen, ob die größten Verlustphasen der Strategien in dieselben Wochen fallen.
Wie sich dasselbe Konzept in einer Tabellenkalkulation umsetzen lässt, zeigt Methode für den Backtest eines Strategieportfolios.
Führen Sie in der kostenlosen 7-Tage-Testversion eine Generierung durch, sortieren Sie die Strategiedatenbank nach „Nettogewinn/max. Drawdown“ und löschen Sie Strategien, deren Logik sich nicht erklären lässt.
Strategiedatenbank
Strategiedatenbank: Strategieliste, Kapitalverlauf und Performance-Spalten.
7 Tage gratis testen