À partir de près de 100 000 règles de trading,
construisez vos stratégies automatiquement.
Vous choisissez le marché, l’unité de temps et la direction. AlphaPrime choisit des règles parmi près de 100 000 règles de trading de base, fait varier leurs paramètres et combine entrées et sorties — environ 1,2 milliard d’évaluations en 18 heures environ sur un seul GPU (mesuré) — et vous garde les meilleures.
Windows 10/11, 64 bits. Versions Linux et Mac bientôt disponibles. · 7 jours, aucune carte bancaire requise
Export vers six plateformes : MultiCharts, TradingView, TradeStation, NinjaTrader, MetaTrader 4 et MetaTrader 5
Trouvez des combinaisons auxquelles vous n’auriez jamais pensé
La bibliothèque de règles découle de centaines d’indicateurs, courants ou obscurs. L’ordinateur n’a aucun préjugé et essaie des combinaisons auxquelles vous n’auriez pas pensé.
Vous donnez la direction, il fait le travail
Choisissez les indicateurs, achat ou vente, les sessions et la durée de détention ; désactivez en bloc les familles dont vous ne voulez pas.
Chercher et filtrer en même temps
Chaque candidate paie frais et glissement ; ce qui n’atteint pas vos seuils est écarté, si bien que la base ne garde que ce qui mérite un coup d’œil.
48 styles de trading
Choisissez parmi 48 styles de trading intégrés. Avant d’en appliquer un, chaque réglage modifié est affiché avec l’ancienne et la nouvelle valeur ; vos propres réglages s’enregistrent dans Mes styles.
Données en trois segments
La recherche porte sur le segment IS d’entraînement, le segment IS de validation décide quelles stratégies entrent dans la base et dans quel ordre, et le segment OOS de test est réservé au contrôle final.
évaluations de stratégies en 18 heures environ : mesuré sur une RTX 3090 (TY en barres de 37 minutes, 114 371 barres, frais et slippage inclus, 2026-10-05).
Pourquoi un GPU ? Pour aller à New York, un avion suffit ; un espace de près de 100 000 règles × paramètres, c’est Mars, et pour Mars il faut une fusée.
Backtest et validation
Chaque stratégie générée passe aussitôt en backtest, avec frais, slippage, exécution à la barre suivante et sessions de trading : AlphaPrime est donc aussi un logiciel de backtest de contrats à terme. Les stratégies que vous gardez sont ensuite testées sur des données hors échantillon et par analyse walk-forward.
Voir la validation des stratégies →Définir les conditions, générer, filtrer
AlphaPrime construit automatiquement des stratégies de trading algorithmique sur contrats à terme à partir des règles autorisées par l’utilisateur ; le même générateur s’applique également aux données du forex. Le processus comporte trois étapes.
1. Définir les conditions
Choisissez le marché, l’unité de temps des barres (par exemple ES en barres de 15 minutes) et la période de backtest. Définissez le sens des positions (achat uniquement, vente uniquement ou les deux), les plages de stop loss et de take profit, ainsi que le slippage et les frais par contrat. Dans « Blocs de construction », cochez les familles d’indicateurs que le générateur peut utiliser ; les familles auxquelles vous ne faites pas confiance peuvent être désactivées en bloc.
Par défaut, les derniers 30 % des données sont réservés comme hors échantillon (OOS) ; il est recommandé de conserver ce réglage par défaut.
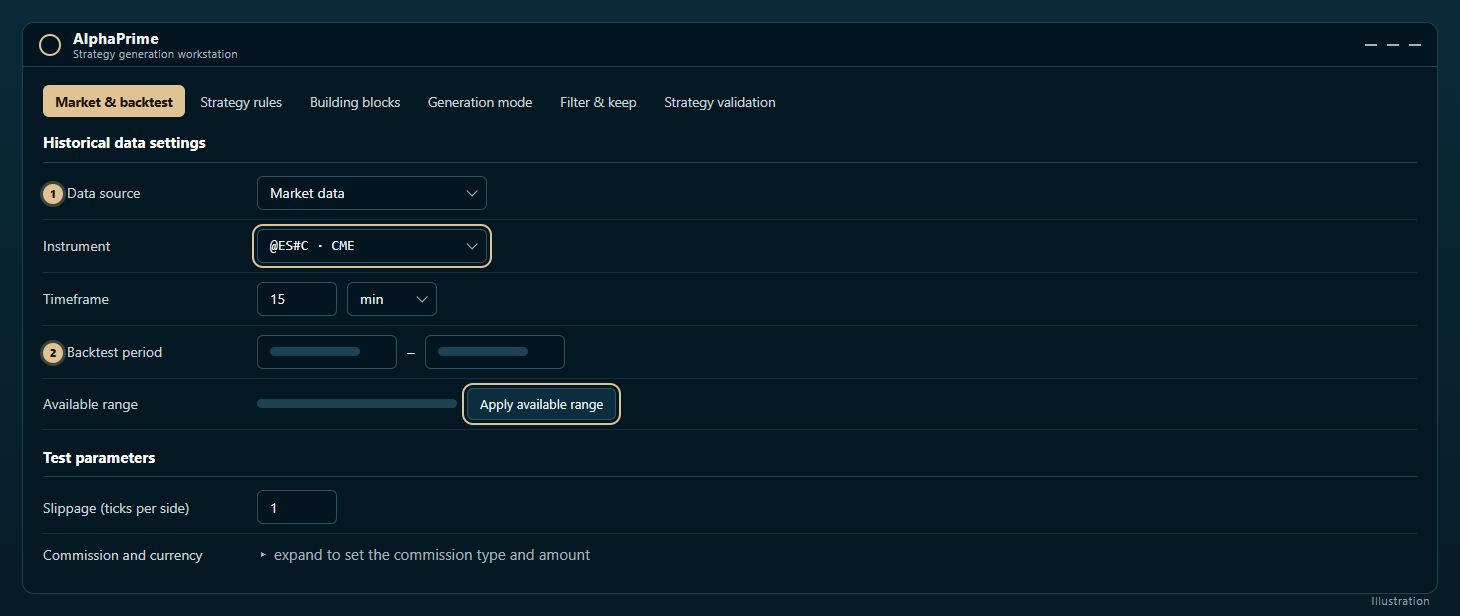
2. Générer
Dans le Chronographe, cliquez sur « Lancer la génération ». Le générateur sélectionne des règles parmi près de 100 000, ajuste les paramètres, associe entrées et sorties, puis backteste chaque stratégie candidate avec les coûts définis. Pendant l’exécution, il est possible de mettre en pause, de reprendre ou d’arrêter ; des conditions d’arrêt peuvent également être définies, par exemple un arrêt automatique dès que 30 stratégies au total ont été retenues.
3. Filtrer
« Filtrer et conserver » détermine quelles stratégies peuvent être conservées et dans quel ordre elles sont classées. Le filtre de corrélation est activé par défaut : la corrélation entre une nouvelle stratégie et les stratégies déjà conservées doit être inférieure à 0,3, afin d’éviter que la base de stratégies ne se remplisse de stratégies similaires. Les stratégies qui passent ce filtre sont ensuite contrôlées point par point selon les réglages de « Validation des stratégies ».
Exemple de sévérité du filtrage : une exécution du 2026-10-15 sur ES en barres de 60 minutes a évalué 1 024 stratégies au total ; 250 ont passé le filtrage de base et 126 l’analyse walk-forward.
Comment 100 000 règles sont explorées
La recherche n’est pas exhaustive. La bibliothèque de règles est issue de plusieurs centaines d’indicateurs, chaque règle comporte des paramètres, et chaque stratégie se compose de plusieurs règles et sorties ; aucun matériel ne permet d’énumérer intégralement cet espace combinatoire. Le générateur de stratégies procède par échantillonnage : il backteste une à une les combinaisons tirées et ne conserve que les stratégies qui atteignent les seuils.
Les données sont donc divisées en trois segments : la recherche utilise uniquement le segment d’entraînement dans l’échantillon ; le segment de validation dans l’échantillon détermine si une stratégie entre dans la base de stratégies, ainsi que son classement ; les données hors échantillon sont réservées et ne servent à l’examen qu’une fois la stratégie terminée. Plus l’espace de recherche est vaste, plus des résultats excellents dus au seul hasard sont probables ; les données hors échantillon jamais utilisées servent à identifier ces stratégies.
Comparaison avec les règles écrites à la main
Avec des règles écrites à la main, chaque idée doit être rédigée, déboguée, backtestée et ajustée, ce qui demande beaucoup de temps ; le résultat ne peut que valider des idées déjà jugées pertinentes au départ.
Avec le générateur de stratégies, l’utilisateur fixe les limites et le système essaie des combinaisons difficiles à imaginer manuellement, y compris des indicateurs jamais utilisés. Certains résultats peuvent aller à l’encontre de l’intuition de trading existante.
Lorsqu’une règle repose sur un fondement de marché clair (par exemple un effet horaire connu), les règles écrites à la main conservent l’avantage ; ces stratégies ne représentent toutefois qu’une faible part des stratégies réellement en service.
Les stratégies de trading automatique sur contrats à terme obtenues de cette manière doivent encore être examinées manuellement : vérifiez dans l’onglet Code source de la stratégie que les conditions correspondent aux caractéristiques de la session négociée, et examinez les transactions une à une avant d’envisager leur utilisation sur un compte réel.
Il est conseillé de commencer à petite échelle : un seul marché, deux ou trois familles d’indicateurs familières et une condition d’arrêt fixée à 30 stratégies, à mettre en pratique dans l’essai gratuit de 7 jours.
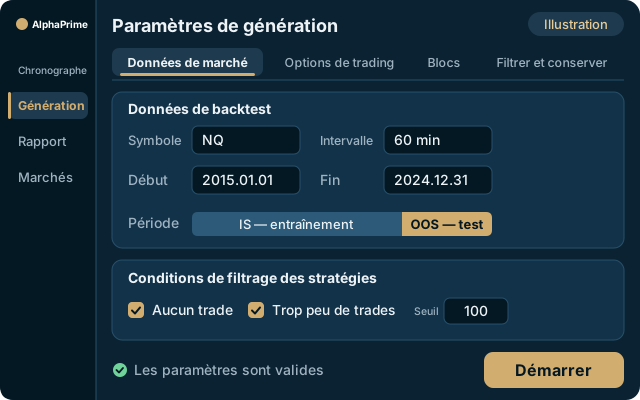
Paramètres de génération
Réglages : choisissez le symbole, l’intervalle, la période de backtest et les filtres.
Essai gratuit 7 jours