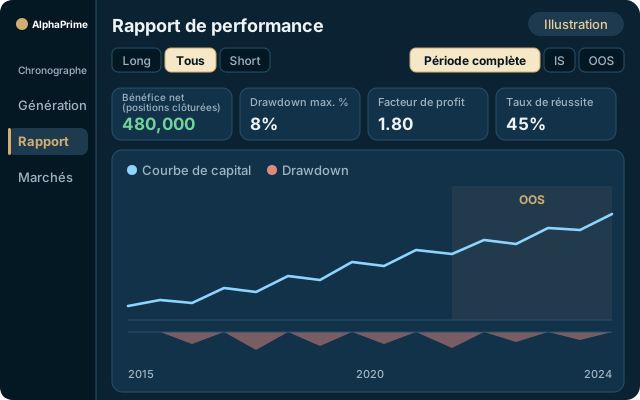
Courbe de capital, drawdown et trades :
comprenez les performances d’une stratégie.
Double-cliquez sur une stratégie dans la Banque de stratégies pour l’ouvrir dans le Rapport de performance : capital, drawdown, performance par période, analyse long/short et trades, tout est là.
Courbe de capital et drawdown
Passez l’échantillon sur OOS et voyez si la période hors échantillon tient.
Analyse long/short
Long, Short et Tous, séparément.
Performance par période
L’Analyse périodique et la carte de chaleur des rendements mensuels montrent les résultats de chaque mois et de chaque année.
Transactions
Si chaque entrée, sortie et coût est cohérent.
Code source de la stratégie
Les conditions et paramètres que cette stratégie utilise réellement.
L’ordre de lecture d’un rapport de backtest
Le premier élément à examiner n’est pas le profit net, mais OOS, en haut à droite. Le rapport peut basculer entre Total, IS et OOS, ainsi qu’entre Long, Tout et Short. L’OOS correspond à la période historique jamais utilisée pendant la recherche de stratégies ; si la courbe de capital stagne ou recule dès le début de l’OOS, les autres indicateurs perdent une grande partie de leur valeur.
Viennent ensuite les six indicateurs du haut : profit net, drawdown maximal de la stratégie, facteur de profit, taux de réussite, nombre total de transactions et gain ou perte moyen par transaction.
Le gain ou perte moyen par transaction est le plus souvent négligé, alors qu’il mérite l’examen le plus attentif. Sur ES, un tick vaut 12,5 dollars américains ; une stratégie dont le gain moyen par transaction est de 30 dollars ne dispose que d’une marge d’environ deux ticks et demi, qu’un slippage réel légèrement supérieur au réglage peut entièrement absorber.
Le nombre total de transactions est tout aussi déterminant. En dessous de 100 transactions, la valeur des statistiques est limitée ; quelques transactions de plus ou de moins peuvent modifier fortement les chiffres.
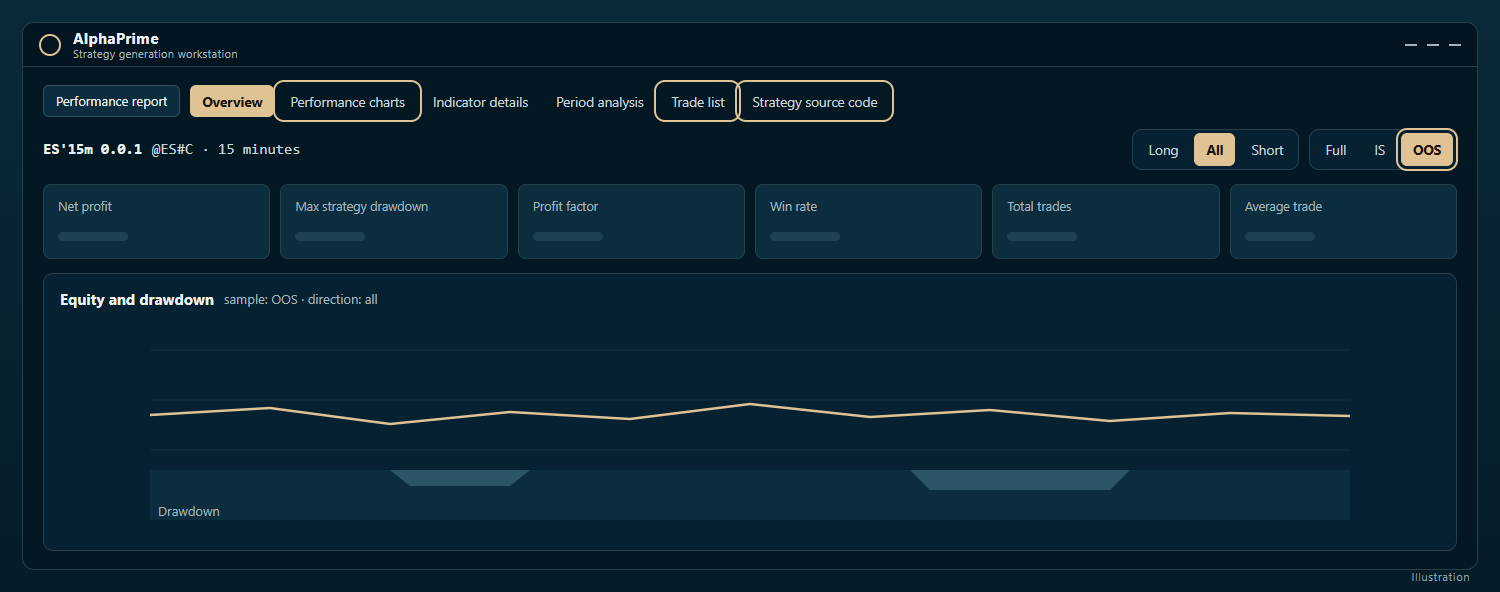
Lire la courbe de capital
La partie haute du graphique montre le capital, la partie basse le drawdown. Outre la profondeur du drawdown, il faut examiner sa durée. Une stratégie qui ne fait aucun nouveau plus haut pendant un an reste difficile à suivre en pratique, même si son drawdown maximal est modeste.
Basculez entre les vues Long et Short. Beaucoup de stratégies apparemment équilibrées gagnent en réalité d’un seul côté et perdent de l’autre.
« Analyse par période » fournit une carte thermique des rendements mensuels. Si les gains se concentrent sur deux mois seulement, le champ d’application de la stratégie se limite à ces deux mois.
Distinguer compétence et chance
Un rapport de backtest isolé ne peut pas prouver qu’une stratégie ne doit rien à la chance, mais il peut réunir les éléments de preuve : IS et OOS côte à côte, la liste des transactions et les résultats de validation enregistrés avec la stratégie.
Mesure de référence : ES en barres de 60 minutes, 2026-10-15, RTX 3060 Ti. Sur les données réservées, 91 % des stratégies ayant passé l’analyse walk-forward étaient rentables, contre 53 % pour les autres. C’est précisément cet écart qu’il faut vérifier en examinant vos propres rapports.
- Transactions : contrôler une à une l’entrée, la sortie et les coûts. Un prix d’exécution situé à un niveau jamais traité dans la barre concernée signale une erreur de données ou de configuration des sessions de trading.
- Onglet Code source de la stratégie : les conditions et paramètres réellement utilisés par la stratégie. Si 7 conditions se trouvent derrière 120 transactions, la prudence s’impose.
Ouvrez la première stratégie générée dans l’essai gratuit de 7 jours, basculez d’abord sur OOS et examinez son comportement.
Rapports de performance
Rapport de performance : courbe de capital et drawdown, avec bascule entre long et short et entre IS et OOS.
Essai gratuit 7 jours