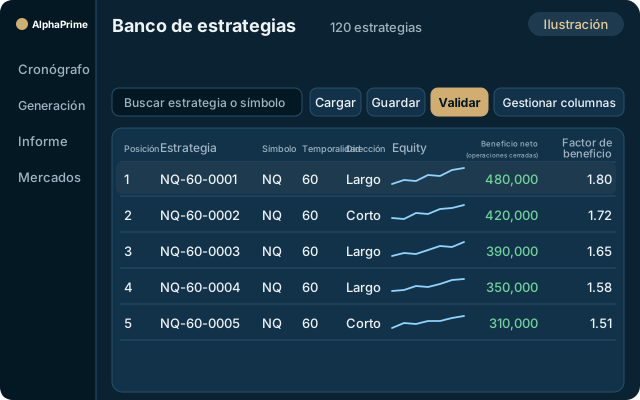
Organiza, busca y revalida estrategias.
Resultados de investigación organizados y listos para revisar.
Todas las estrategias que se conservan están en el Banco de estrategias, en la parte inferior. Haz doble clic en una estrategia del Banco de estrategias para abrirla en el Informe de rendimiento.
Buscar y ordenar
Busca por nombre de estrategia o símbolo y haz clic en el encabezado de una columna para ordenar.
Gestionar columnas
La lista de estrategias, las curvas de equity y las columnas de rendimiento reúnen los resultados de investigación en un solo lugar; elige qué columnas ver en «Gestionar columnas».
Acciones por lotes
Marca varias estrategias y guárdalas como archivos .apx o elimínalas de una vez; también puedes cargar estrategias desde archivos .apx.
Revalidar
Marca estrategias y pulsa «Validar» para ejecutar los métodos activados en «Validación de estrategias»; los resultados se guardan con la estrategia en el banco y puedes revalidar cuando quieras.
Requisitos para entrar en la base de estrategias
Una estrategia debe superar «Filtrar y conservar» y los pasos de validación programados para entrar en la base de estrategias; las demás se descartan durante la ejecución. En el caso de ES en barras de 60 minutos del 2026-10-15, se evaluaron 1.024 estrategias y 250 superaron los filtros básicos.
A continuación actúa el filtro de correlación: la correlación entre una nueva estrategia y las ya conservadas debe ser inferior a 0,3. Este valor predeterminado influye más en la calidad de la base de estrategias que cualquier columna de ordenación; si no se activa, la lista se llena de variantes casi idénticas de una misma idea.
También pueden cargarse archivos .apx procedentes de otros ordenadores o de colaboradores de investigación.
Seleccionar las estrategias que merecen revisión
- Busque por nombre de estrategia o por instrumento, por ejemplo, ES o NQ.
- Haga clic en el encabezado de una columna para ordenar; las columnas visibles se configuran en «Gestionar columnas».
- Haga doble clic en una estrategia para abrirla en el informe de rendimiento.
- Marque varias estrategias y pulse «Validar» para volver a ejecutar los métodos activados en «Validación de estrategias»; los resultados se guardan con cada estrategia.
- Las estrategias marcadas pueden guardarse como archivos .apx o eliminarse por lotes.
La ordenación es la principal fuente de errores de juicio: la primera estrategia por beneficio neto suele ser la que presenta el sobreajuste más grave. Se recomienda ordenar por «Beneficio neto / Drawdown máximo» y eliminar las estrategias cuya lógica no pueda explicarse en una frase.
De la base de estrategias a la cartera de estrategias
Portfolio Power se encuentra en la barra lateral izquierda. Al añadir o quitar estrategias de la base de estrategias, el resultado combinado se actualiza al instante: beneficio neto, drawdown máximo (calculado con valoración diaria a mercado), beneficio neto / drawdown máximo, ratio de Sharpe, curva de capital combinada y correlación mensual media.
Una correlación media baja no basta por sí sola como criterio. Este valor se calcula a diario, y la mayoría de las sesiones tienen poca volatilidad. Dos estrategias de tendencia en ES y NQ pueden parecer independientes durante meses y, sin embargo, perder en la misma semana, porque sus índices subyacentes están muy correlacionados. Antes de confiar en un valor de correlación bajo, debe comprobarse si los periodos de mayor pérdida de cada estrategia se concentran en las mismas semanas.
Para aplicar el mismo concepto en una hoja de cálculo, consulte método de backtest de una cartera de estrategias.
Ejecute una generación en la prueba gratuita de 7 días, ordene la base de estrategias por «Beneficio neto / Drawdown máximo» y elimine las estrategias cuya lógica no pueda explicar.
Base de estrategias
Base de estrategias: la lista de estrategias, la evolución del capital y las columnas de rendimiento.
Prueba gratis 7 días