Backtesting en paralelo de decenas de miles de estrategias;
deja la espera para las decisiones que importan.
La CPU prepara la tarea de investigación y la GPU genera, hace backtesting y puntúa por lotes. Con una GPU, unos 1,2 mil millones de evaluaciones de estrategias en unas 18 horas (medido).
Windows 10/11 de 64 bits. Versiones para Linux y Mac próximamente. · 7 días, sin necesidad de tarjeta de crédito
Exporta a seis plataformas: MultiCharts, TradingView, TradeStation, NinjaTrader, MetaTrader 4 y MetaTrader 5
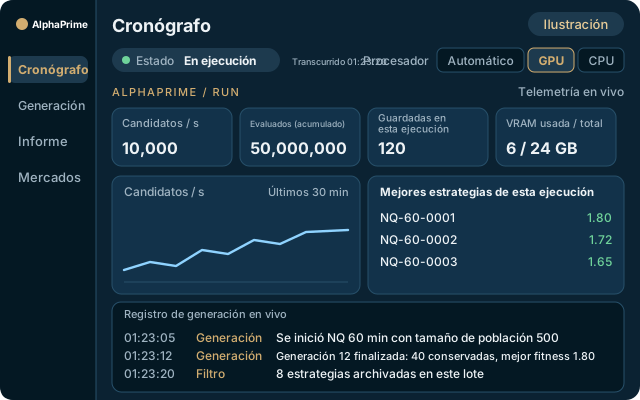
Cronógrafo
Telemetría, selección de GPU / CPU, resumen de configuración y registros de generación.
Automático / GPU / CPU
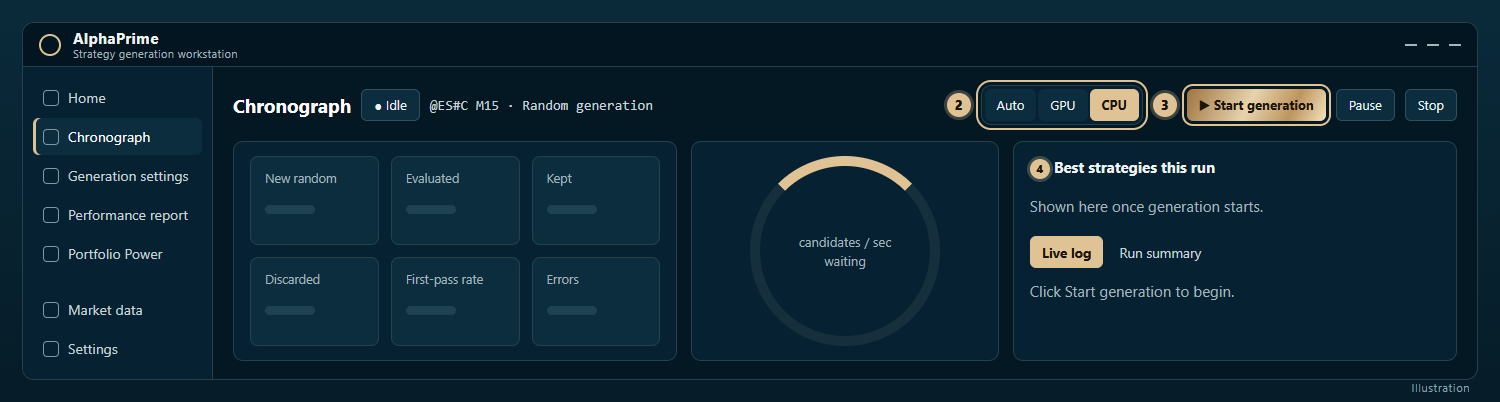
Elige Automático, GPU o CPU en la esquina superior derecha del Cronógrafo; si no tienes una tarjeta gráfica NVIDIA, elige CPU o Automático.
Comisiones y deslizamiento
Cada candidata paga comisiones y deslizamiento; lo que no llega a tus umbrales se descarta, así que la base solo guarda lo que merece una mirada.
Mejores estrategias de esta ejecución
«Mejores estrategias de esta ejecución» muestra las estrategias mejor clasificadas en este momento; todas las estrategias que se conservan están en el Banco de estrategias, en la parte inferior.
evaluaciones de estrategias en unas 18 horas con una GPU, medido (RTX 3090, TY en barras de 37 minutos, 114.371 barras, comisiones y deslizamiento incluidos, 2026-10-05).
Reserve calcula en tarjetas NVIDIA Windows 10/11 de 64 bits. Versiones para Linux y Mac próximamente. Classic funciona con cualquier tarjeta gráfica; Reserve necesita una tarjeta gráfica NVIDIA GeForce GTX serie 10 o posterior con el controlador NVIDIA más reciente. Las cifras de la página de rendimiento se midieron en una RTX 3090 (24 GB).
¿Classic o Reserve?
Reserve tiene todo lo de Classic, más cálculo en GPU y flujo de trabajo. La velocidad de Classic depende del rendimiento de la CPU. Puedes pasar de Classic a Reserve en cualquier momento: se descuenta todo lo pagado y solo pagas la diferencia.
Por qué ejecutar el backtest en la GPU
Para la mayoría del software de backtesting de futuros, un único backtest no supone ninguna dificultad. Lo que consume tiempo es la validación una vez que la estrategia ha tomado forma: reordenar las operaciones cientos de veces, ajustar cada parámetro ligeramente al alza y a la baja, repetir la prueba en otros mercados y realizar una validación móvil con análisis walk-forward sobre diez años de barras. Una sola estrategia genera miles de backtests adicionales; multiplicado por el número de estrategias que conserva el generador, la validación suele omitirse por falta de capacidad de cálculo.
Reserve asume la carga de validación mediante cálculo paralelo en la GPU: la CPU se encarga de programar las tareas y la GPU somete a backtest miles de estrategias candidatas de forma simultánea, cada una con comisiones, deslizamiento y ejecución en la barra siguiente.
Datos medidos
Medición (2026-10-05): una RTX 3090, TY en barras de 37 minutos, 114.371 barras, con comisiones y deslizamiento; unos 1,2 mil millones de evaluaciones de estrategias completadas en unas 18 horas.
Por el momento no existen registros de medición suficientes que respalden el factor de aceleración de la GPU frente a la CPU, por lo que no se publica.
Backtest de Montecarlo, pruebas de robustez y análisis walk-forward: una sola cola de validación
En «Ajustes de generación › Validación de estrategias» se definen las comprobaciones que deben superar las estrategias conservadas y su orden. Se recomienda situar primero las más rápidas (Prueba de estrés, Manipulación de operaciones de Montecarlo), a continuación los métodos de nuevo backtest de Montecarlo y, en último lugar, el análisis walk-forward. Las estrategias que no superan las etapas iniciales no pasan a las siguientes, de modo que la capacidad de la GPU se concentra en las candidatas que siguen siendo aptas.
- Backtest de Montecarlo: la manipulación de operaciones actúa sobre la lista de operaciones ya completada; los métodos de nuevo backtest vuelven a ejecutar el backtest tras modificar las condiciones. Al interpretar los resultados, debe atenderse al extremo desfavorable de la distribución, no a la mediana.
- Pruebas de robustez: Prueba de estrés, backtest multimercado sobre otros instrumentos y Escáner de parámetros por capas. El Escáner de parámetros por capas somete a backtest todos los puntos de la cuadrícula alrededor de cada parámetro, para identificar si el parámetro se encuentra en una meseta estable o en un pico aislado.
- Análisis walk-forward: los parámetros se eligen en un tramo de datos, se opera en los datos no vistos posteriores y luego se avanza la ventana. Solo superan la prueba las estrategias que mantienen beneficios en datos no vistos.
- Umbrales personalizados: cada comprobación admite un criterio de aprobación; si una no se supera, se omiten las restantes.
Estos métodos de validación no son nuevos; la diferencia es que ya no es necesario descartar comprobaciones por limitaciones de capacidad de cálculo.
Eficacia de la validación: una medición
El 2026-10-15 se ejecutó ES en barras de 60 minutos en una RTX 3060 Ti de gama media, con la configuración predeterminada, costes conservadores y 1 contrato. Se evaluaron 1.024 estrategias; 250 superaron los filtros básicos y 126 superaron el análisis walk-forward. Las barras a partir de octubre de 2022 no se incluyeron en la base de datos ni durante la generación ni durante el análisis walk-forward. En estos datos reservados, el 91% de las estrategias que superaron el análisis walk-forward resultaron rentables, frente al 53% de las que no lo superaron.
Futuros del TAIEX con la misma configuración: 85% frente a 66%.
Cabe señalar que ambos periodos reservados fueron alcistas (ES subió alrededor de un 116% y los futuros del TAIEX alrededor de un 29%), por lo que la mayoría de las estrategias largas podían obtener beneficios con independencia de su calidad. La clave de la interpretación es la diferencia entre ambos grupos; considerar solo el 91% lleva a sobrestimar la calidad de las estrategias.
Implicaciones prácticas
La validación ya no requiere cuotas. Con el software de backtesting de futuros que calcula en la CPU, el flujo habitual consiste en generar durante la noche y, al día siguiente, seleccionar solo unas diez estrategias para el análisis walk-forward, debido al volumen de cálculo limitado de una noche. En AlphaPrime, cada estrategia conservada completa toda la cola de validación; la lista de candidatas que se abre ya ha superado Montecarlo, el Escáner de parámetros por capas y el análisis walk-forward.
La validación no corrige datos de entrada erróneos. Una estrategia con la sesión de negociación mal configurada o con el deslizamiento fijado en cero puede superar todas las comprobaciones y, aun así, perder dinero en real. Compruebe primero que los costes y la sesión de negociación están configurados correctamente.
Classic funciona con cualquier tarjeta gráfica y calcula en la CPU; el Flujo de trabajo y la prueba de velocidad de la GPU son funciones de Reserve. El modo GPU de Reserve es compatible con tarjetas gráficas NVIDIA GeForce de la serie GTX 10 o posteriores.
Lecturas recomendadas
Cada comprobación cuenta con un artículo propio: alcance y limitaciones del backtest de Montecarlo; pruebas de robustez explicadas con ejemplos de futuros; introducción al análisis walk-forward.
Seleccione el mercado que opera actualmente (se recomienda empezar por ES en barras de 60 minutos) y ejecute la cola de validación completa en la prueba gratuita de 7 días.
Cronógrafo
Cronógrafo: telemetría en vivo, selección de GPU / CPU, resumen de la configuración y registro de generación.
Prueba gratis 7 días