約10万の売買ルールから、
お客様の戦略を自動で組み立てます。
市場、時間足、方向はお客様が決めます。AlphaPrimeは約10万の基本売買ルールからルールを選び、パラメーターを変え、エントリーとエグジットを組み合わせます(GPU 1 枚で実測約 18 時間、約 12 億回の戦略評価)。成績の良いものを残します。
Windows 10/11(64 ビット)。Linux 版・Mac 版は近日公開。 · 7 日間、クレジットカード登録は不要
6 つのプラットフォームにエクスポート可能:MultiCharts、TradingView、TradeStation、NinjaTrader、MetaTrader 4、MetaTrader 5
思いもよらない組み合わせを見つける
ルールライブラリは数百種類のインジケーターから広がっており、定番もマイナーなものも揃っています。コンピューターに先入観はなく、思いもよらない組み合わせも試します。
方向はお客様が決め、作業は任せる
インジケーター、買い・売り、取引時間帯、保有期間を選べます。不要なインジケーターファミリーは丸ごとオフにできます。
探しながら、絞り込む
すべての候補に手数料とスリッページを反映。設定した基準に届かないものは破棄され、データバンクには見る価値のあるものだけが残ります。
48 種類のトレードスタイル
48 種類の内蔵トレードスタイルから選べます。適用前に、変わる設定がすべて変更前と変更後で表示されます。自分で調整した設定は「マイスタイル」に保存できます。
データを 3 区間に分割
IS 学習区間で戦略を探索し、IS 検証区間で登録と順位を決め、OOS テスト区間は最終確認用に残します。
戦略評価:RTX 3090 1 枚で実測約 18 時間(TY 37 分足、114,371 本のバー、手数料・スリッページ込み、2026-10-05)。
なぜGPUか?ニューヨークなら飛行機で十分ですが、約10万のルール × パラメーターの空間は火星。火星にはロケットが必要です。
バックテストと検証
生成された戦略はそのままバックテストされ、手数料、スリッページ、次の足での約定、取引時間帯が反映されます。つまり AlphaPrime は先物バックテストソフトでもあります。残した戦略は、アウトオブサンプルのデータとウォークフォワード分析でさらに検証します。
戦略検証を見る →条件設定・生成・選別
AlphaPrime は、ユーザーが許可したルールに基づき、先物のシステムトレード戦略を自動で構築します。同じジェネレーターは FXのデータにも対応しています。工程は 3 つのステップに分かれます。
1. 条件を設定する
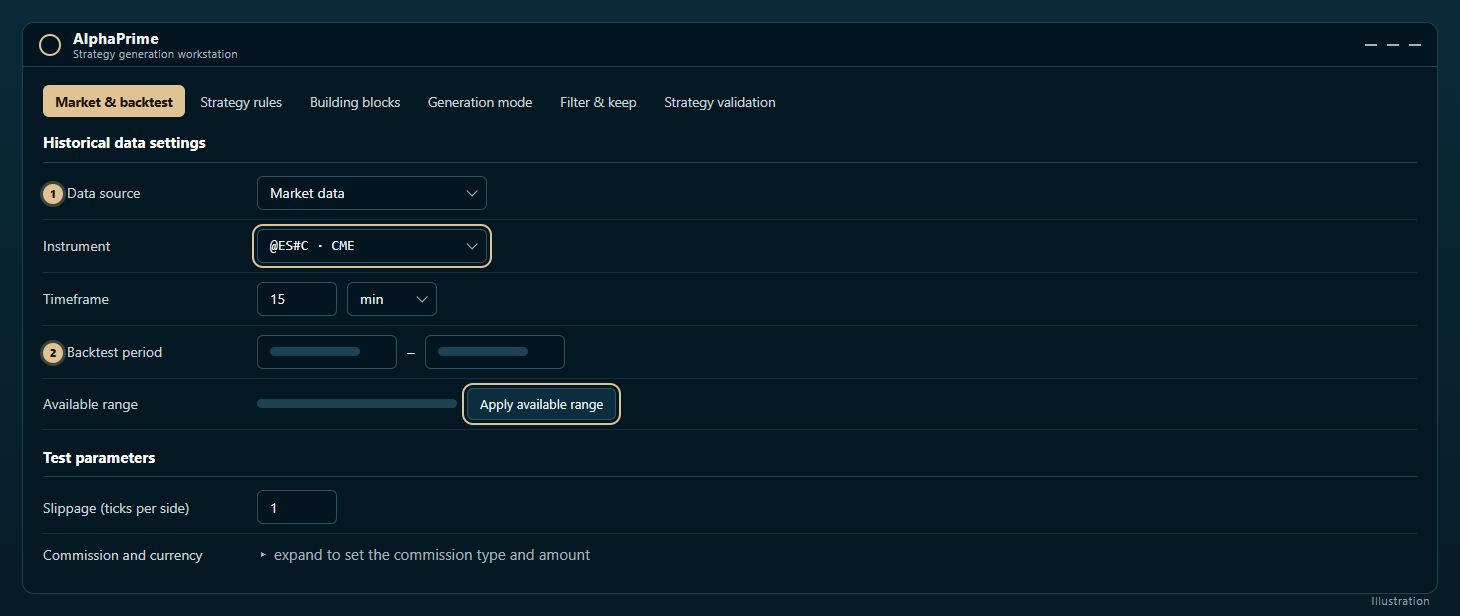
市場、時間足(例:ES 15 分足)、バックテスト期間を選択します。売買方向(ロングのみ、ショートのみ、またはロングとショートの両方)、損切りと利確の範囲、1 枚あたりのスリッページと手数料を設定します。「ビルディングブロック」で、ジェネレーターが使用できる指標グループにチェックを入れます。採用しないグループはまとめて無効にできます。
既定では、データの最後の 30% をアウトオブサンプル(OOS)として保持します。既定のままにすることを推奨します。
2. 生成する
クロノグラフで「生成開始」を押します。ジェネレーターは約 10 万のルールからルールを選び、パラメータを調整し、エントリーとエグジットを組み合わせ、設定したコストで各候補戦略をバックテストします。実行中は一時停止、再開、停止が可能です。停止条件を設定することもでき、例えば戦略 30 本が合格した時点で自動的に終了させられます。
3. 選別する
「フィルターと保持」は、戦略を保持する条件と並び順を決定します。相関フィルターは既定で有効です。新しい戦略は保持済みの戦略との相関が 0.3 未満である必要があり、これにより戦略データベースが似通った戦略で埋まることを防ぎます。フィルターを通過した戦略は、「戦略検証」の設定に従って項目ごとに検証されます。
選別の厳しさの実例:2026-10-15 に ES 60 分足で実行し、1,024 本の戦略を評価しました。基本フィルターを通過したのは 250 本、ウォークフォワード分析を通過したのは 126 本です。
10 万のルールの探索方法
探索は全数探索ではありません。ルールライブラリは数百種類の指標に由来し、各ルールにはパラメータがあり、各戦略は複数のルールとエグジットで構成されます。この組み合わせ空間は、どのようなハードウェアでもすべてを列挙することはできません。戦略ジェネレーターはサンプリングによる探索を行い、抽出した組み合わせを一つずつバックテストし、しきい値を満たした戦略のみを保持します。
そのため、データは 3 つの区間に分割されます。探索にはインサンプルの訓練区間のみを使用します。インサンプルの検証区間は、戦略が戦略データベースに入れるかどうかと、その並び順を決定します。アウトオブサンプルのデータは戦略の完成後まで保持し、その時点で初めて確認に使用します。探索範囲が広いほど、偶然による優れた結果が現れやすくなります。未使用のアウトオブサンプルデータは、そのような戦略を見分けるために使用します。
手作業でのルール作成との比較
ルールを手作業で作成する場合、一つひとつのアイデアについて記述、デバッグ、バックテスト、調整が必要であり、多大な時間がかかります。また、その結果で検証できるのは、もともと納得しているアイデアに限られます。
戦略ジェネレーターでは、ユーザーが範囲を設定し、システムが人手では思いつきにくい組み合わせを試します。これまで使用したことのない指標も含まれます。一部の結果は、従来のトレードの直感と一致しない場合があります。
ルールに明確な市場上の根拠(例:既知の時間帯効果)がある場合は、手作業のルールに依然として優位性があります。ただし、実際に運用されている戦略のうち、このような戦略はごく一部です。
この方法で得た先物の自動売買戦略にも、人による確認が必要です。戦略ソースコードのタブで、条件が取引する時間帯の特性に合っていることを確認し、取引明細を 1 件ずつ確認したうえで、実口座で使用するかどうかを判断してください。
まずは小さな範囲から始めることを推奨します。単一の市場、使い慣れた指標グループを 2〜3 つ、停止条件を戦略 30 本に設定し、7日間無料トライアルで実際に操作してください。