从近 10 万条买卖规则中,
自动组合出您的策略。
您设定品种、周期与方向;AlphaPrime 从近 10 万条基础买卖规则中选取组件、调整参数、组合进出场条件,仅保留表现优异的策略。一张显卡实测约 18 小时,完成约 12 亿次策略评估。
Windows 10/11 64 位。Linux、Mac 版即将推出。 · 7 天,无需绑定信用卡
可导出至六大平台:MultiCharts、TradingView、TradeStation、NinjaTrader、MetaTrader 4、MetaTrader 5
探索意料之外的组合
规则库衍生自上百种指标,涵盖主流与冷门。系统不带成见,逐一尝试您未曾设想的组合。
您定方向,系统执行
选定指标、多空、交易时段与持仓长短;不需要的指标族,可整族关闭。
边搜索,边筛选
每个候选策略皆计入手续费与滑点;未达您设定的门槛即不入库,数据库仅保留值得查看的策略。
48 种交易风格
内置 48 种交易风格,套用前逐项列出设置的改前与改后;自定义设置可存为“我的风格”。
数据三段切分
IS 训练段用于搜索策略,IS 验证段决定入库与排序,OOS 测试段保留至最终验收。
策略评估:单张 RTX 3090 实测约 18 小时(TY 37 分钟 K 线、114,371 根 K 线,含手续费与滑价,2026-10-05)。
为什么需要 GPU?飞往纽约,搭飞机即可;近 10 万条规则 × 参数组合的搜索空间是火星,必须搭乘火箭。
设置条件、生成、筛选
AlphaPrime 依用户允许的规则,自动构建期货程序化交易策略;同一生成器亦适用于外汇数据。流程分为三个步骤。
1. 设置条件
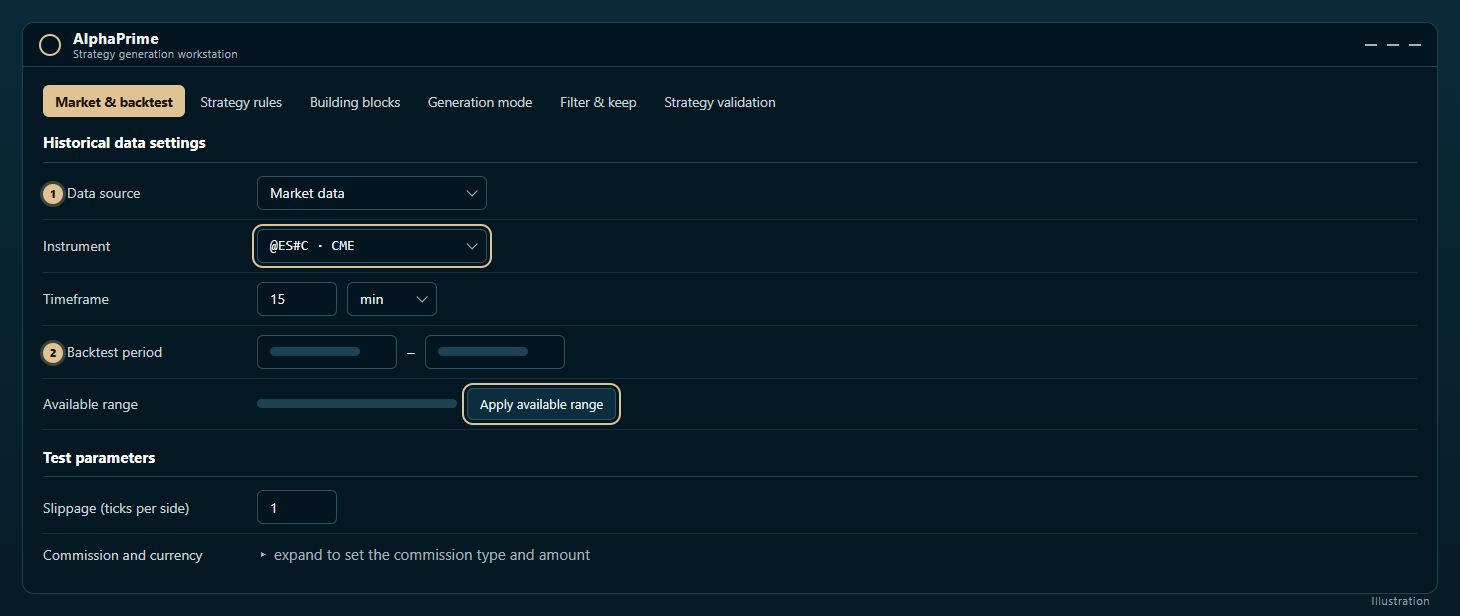
选择市场、K 线周期(例如 ES 15 分钟 K 线)与回测期间。设置交易方向(只做多、只做空或多空双向)、止损与止盈范围,以及每手滑点与手续费。在「构建模块」中勾选生成器可使用的指标类别;不采信的类别可整组停用。
默认保留最后 30% 的数据作为样本外(OOS),建议保持默认。
2. 生成
在计时台点击「开始生成」。生成器从近 10 万条规则中选取规则、调整参数、配对进场与出场,并按设置的成本回测每一个候选策略。运行中可暂停、继续或停止;亦可设置停止条件,例如累计 30 个策略通过后自动结束。
3. 筛选
「筛选与保留」决定策略的保留资格与排序。相关性筛选默认启用:新策略与已保留策略的相关性须低于 0.3,避免策略数据库充斥同质策略。通过筛选的策略,再按「策略检验」的设置逐项检验。
筛选强度实例:2026-10-15 以 ES 60 分钟 K 线运行,共评估 1,024 个策略,250 个通过基本筛选,126 个通过推进分析。
10 万条规则的搜索方式
搜索并非穷举。规则库源自数百种指标,每条规则均含参数,每个策略再由多条规则与出场组成;此组合空间无法以任何硬件逐一枚举。策略生成器采用抽样搜索:逐一回测抽出的组合,仅保留达到门槛的策略。
因此数据分为三段:搜索仅使用样本内训练段;样本内验证段决定策略能否进入策略数据库及其排序;样本外数据保留至策略完成后才用于检视。搜索范围越大,越可能出现纯属偶然的优异结果;未经使用的样本外数据,用于识别此类策略。
与手写规则的比较
手写规则时,每一个构想都需经过编写、调试、回测与调整,耗时甚巨,结果仅能验证原本即已认同的构想。
策略生成器则由用户设定边界,系统尝试人工不易想到的组合,包括未曾使用的指标。部分结果可能与既有交易直觉不符。
若规则具有明确的市场依据(例如已知的时段效应),手写规则仍具优势;此类策略在实际运行的策略中仅占少数。
以此方式获得的期货自动交易策略,仍须人工审阅:在策略源代码标签页确认条件符合所交易时段的特性,并逐笔检视交易明细,再评估是否用于实盘账户。
建议从小范围开始:单一市场、两至三个熟悉的指标类别、停止条件设为 30 个策略,在7 天免费试用中实际操作。